Actu-crypto

🔒
❌ About FreshRSS
There are new articles available, click to refresh the page.
☐ ☆ ✇ Comprendre la cryptomonnaie

La mystique de Michael Saylor

By: Ludovic Lars —

Michael Saylor, le PDG de Microstrategy, est devenu extrĂȘmement populaire au sein de la communautĂ© de Bitcoin au cours des annĂ©es. Comme je l’ai expliquĂ© dans le premier article de ce diptyque, il a su se faire une place parmi les bitcoineurs, passant dans des podcasts Ă  large audience, intervenant lors des grandes confĂ©rences, attirant l’attention des mĂ©dias spĂ©cialisĂ©s — si bien qu’il est devenu, en quelque sorte, une Ă©gĂ©rie de la monnaie orange.

MalgrĂ© tout, cette fascination gĂ©nĂ©rale pour le personnage m’a profondĂ©ment surpris. Je trouvais en effet mystĂ©rieux que des gens qui aimaient sincĂšrement Bitcoin, c’est-Ă -dire au-delĂ  du simple gain financier, puissent prendre cet homme au sĂ©rieux. Je m’opposais Ă©videmment Ă  ses prises de position les plus pĂ©remptoires, exprimĂ©es dans certains courts extraits d’entrevues que j’avais entendus Ă  contrecƓur. Et pourtant, n’ayant jamais fait l’effort d’écouter ses longues interventions, je me persuadais que sa perspective sur la monnaie et sur Bitcoin devait prĂ©senter des qualitĂ©s insoupçonnĂ©es ; qu’elle Ă©tait semblable Ă  la pensĂ©e de Saifedean Ammous qui, malgrĂ© ses dĂ©fauts, avait le mĂ©rite de ne pas nier en bloc la proposition de valeur de l’argent liquide Ă©lectronique.

C’est pour combler ce manque de connaissance sur le discours saylorien que j’ai lu, il y a peu, The Treasury of Michael Saylor1. Il s’agit d’une anthologie publiĂ©e en 2025 qui compile les paroles les plus marquantes de Saylor prononcĂ©es dans des podcasts ou des confĂ©rences. Le contenu a Ă©tĂ© sĂ©lectionnĂ© et rĂ©organisĂ© par l’investisseur et Ă©ducateur Anil Patel, dĂ©jĂ  auteur d’un Manuel du Bitcoin en 2023.

Ma premiĂšre impression, en parcourant ce livre, a Ă©tĂ© un sentiment de vide. Certes, le texte provenait d’interventions orales, et il fallait par consĂ©quent s’attendre Ă  ce que le message de fond soit dissĂ©minĂ© au fil de l’eau. Mais il m’a semblĂ© que la pensĂ©e profonde de Saylor sur Bitcoin (censĂ©e ĂȘtre mise en Ă©vidence dans cette compilation) Ă©tait peu cohĂ©rente, parfois dĂ©nuĂ©e de sens, voire complĂštement improvisĂ©e
 Lorsqu’il reste dans son domaine d’expertise, Ă  savoir la finance et la gestion d’entreprise, le PDG amĂ©ricain fait preuve de pertinence et peut nous enseigner des choses. En revanche, son discours sur la cryptomonnaie s’apparente Ă  du technobabillage : il utilise un pseudo-langage technique pour vendre ses produits, n’ayant en rĂ©alitĂ© qu’une maigre connaissance du fonctionnement du protocole Bitcoin2.

MalgrĂ© ce qu’il dĂ©sire afficher, Saylor n’est pas un ingĂ©nieur ou un idĂ©ologue ; c’est un magicien. Il se sert d’un flou artistique pour crĂ©er une sorte d’aura autour de lui, source de son charisme. Tel un numĂ©rologue de la kabbale, il joue avec les chiffres pour stupĂ©fier son public3. Tel un alchimiste, il transforme la crĂ©dulitĂ© des gens en actifs sur le bilan financier de sa sociĂ©tĂ©.

Le saylorisme n’est donc pas vraiment une doctrine solidement dĂ©finie, mais bien plutĂŽt une mystique, Ă  savoir un « systĂšme d’affirmations se rapportant Ă  un objet [
] auquel on attribue une sorte de vertu magique ». Et force est de constater que cette mystique saylorienne fascine les foules. C’est pourquoi il me semble essentiel de la dĂ©crypter ici, non pas pour prouver que l’homme est stupide et qu’il raconte n’importe quoi, mais pour montrer que l’esprit de ses propos est indubitablement antithĂ©tique Ă  ce que Bitcoin reprĂ©sente.

Une vision prométhéenne de la vie

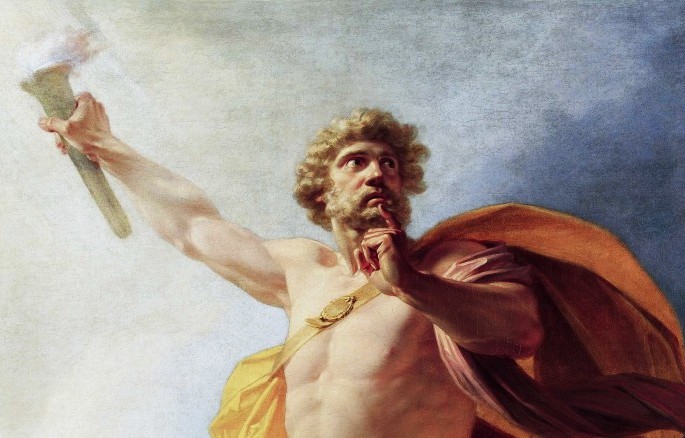
La mystique saylorienne semble compliquĂ©e par ses circonvolutions, mais elle s’éclaircit une fois qu’on comprend la logique qui la sous-tend. En particulier, elle s’appuie sur un courant philosophique trĂšs ancien qui rencontre de plus en plus de succĂšs de nos jours. Ce courant, c’est le promĂ©thĂ©isme, pour lequel la technologie est une force libĂ©ratrice qui permet aux individus de s’émanciper de leur condition. Il tire son nom du titan de la mythologie grecque PromĂ©thĂ©e, qui aurait dĂ©robĂ© le feu sacrĂ© aux dieux de l’Olympe pour en faire don aux hommes, leur enseignant par ce biais l’intĂ©gralitĂ© des arts et des techniques, et qui aurait Ă©tĂ© condamnĂ© par Zeus Ă  la torture perpĂ©tuelle en consĂ©quence Ă  cet acte4.

PromĂ©thĂ©e apportant le feu Ă  l’humanitĂ©, tableau (recadrĂ©) de Heinrich FĂŒger, 1817.

Michael Saylor adhĂšre tout Ă  fait Ă  cette conception de la vie, voyant d’un bon Ɠil l’accroissement des moyens techniques. Et cette perspective se manifeste dans sa vision de Bitcoin. Par exemple, il considĂšre que le progrĂšs de la civilisation a dĂ©coulĂ© dans l’histoire de sa capacitĂ© Ă  canaliser l’énergie — de la domestication du feu Ă  la maitrise de la fission nuclĂ©aire, en passant par l’exploitation du pĂ©trole — et que la cryptomonnaie comme une amĂ©lioration de cette capacitĂ©.

Saylor va ainsi jusqu’à comparer directement Satoshi Nakamoto, le crĂ©ateur de Bitcoin, au titan PromĂ©thĂ©e. Pour lui, Satoshi a « offert un cadeau » au monde en mettant au point son systĂšme, et doit par consĂ©quent ĂȘtre considĂ©rĂ© comme un demi-dieu. Il dit ouvertement :

« Satoshi est une figure spirituelle au sein de la communautĂ© Bitcoin ; il est l’équivalent de PromĂ©thĂ©e. PromĂ©thĂ©e nous a donnĂ© le feu ; Satoshi nous a donnĂ© la monnaie. Bitcoin est la premiĂšre monnaie parfaite de l’histoire de l’humanitĂ©. »

Au-delĂ  de cette rĂ©vĂ©rence envers PromĂ©thĂ©e, Saylor s’inspire de pensĂ©es qui sont trĂšs clairement promĂ©thĂ©ennes dans leur nature. La mystique saylorienne s’incrit ainsi dans l’objectivisme, philosophie de la romanciĂšre libĂ©rale Ayn Rand, qui exalte l’hĂ©roĂŻsme, l’égoĂŻsme rationnel et l’entrepreneuriat capitaliste. Le promĂ©thĂ©isme transparait clairement dans les Ɠuvres de l’autrice, oĂč on retrouve des rĂ©fĂ©rences directes au titan5.

Le PDG de MicroStrategy a particuliĂšrement Ă©tĂ© marquĂ© par La GrĂšve, roman publiĂ© en 1957 aux États-Unis sous le titre Atlas Shrugged. Ce livre met en scĂšne des ingĂ©nieurs qui font sĂ©cession de la collectivitĂ© socialiste sclĂ©rosĂ©e dont ils supportent la charge, en se rĂ©unissant dans le « Canyon de Galt », une vallĂ©e situĂ©e au milieu des montagnes Rocheuses et dissimulĂ©e par un dispositif technique de rĂ©fraction lumineuse. Saylor, lors de son discours inaugural au gala annuel de l’Atlas Society6 en 2022, a ainsi rendu hommage Ă  l’Ɠuvre :

« Les histoires d’Ayn Rand traitent de la lutte de l’individu contre le collectif, et elles sont captivantes. Quand j’ai lu La GrĂšve pour la premiĂšre fois, je n’ai pas pu lĂącher le livre. J’y ai consacrĂ© 12 heures par jour, puis 14, et puis 16. La nature humaine ne change pas : cette lutte existait il y a 100 000 ans ; elle existe encore aujourd’hui. Ce qui change, c’est la technologie. »
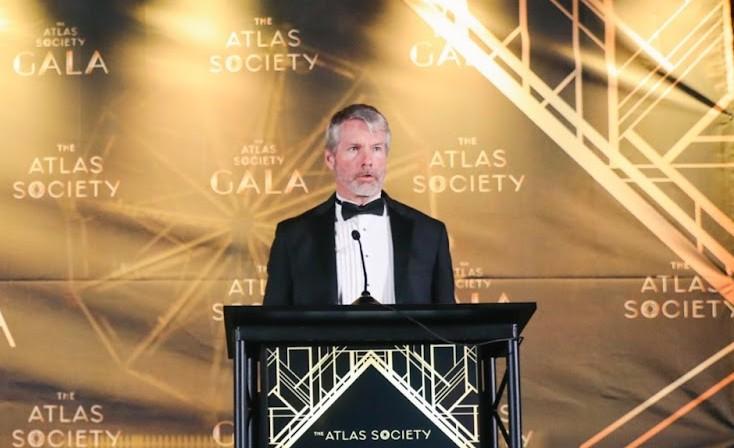
Michael Saylor lors de son discours inaugural au gala annuel de l’Atlas Society en 2022 (source : The Atlas Society)

Enfin, Michael Saylor a aussi Ă©tĂ© largement influencĂ© par l’auteur de science-fiction Robert Heinlein, qui est connu pour avoir Ă©crit Starship Troopers et dont la vision du monde est proche du promĂ©thĂ©isme7. Le PDG de MicroStrategy en a lu tous les romans, dont RĂ©volte sur la Lune (1966) qu’il a dĂ©clarĂ© ĂȘtre « l’un de ses livres prĂ©fĂ©rĂ©s ». Ce dernier livre raconte la guerre d’indĂ©pendance menĂ©e par la colonie lunaire de Luna contre la Terre, qui est remportĂ©e Ă  l’aide d’un systĂšme balistique gĂ©rĂ© par une intelligence artificielle (nommĂ©e Mike). Heinlein y prĂ©sente des idĂ©es trĂšs libertariennes : on y retrouve notamment l’adage selon lequel « un repas gratuit ça n’existe pas8 », c’est-Ă -dire que la plupart des choses prĂ©sentĂ©es comme « gratuites » sont en rĂ©alitĂ© payĂ©es par quelqu’un d’autre, comme les services publics. Et Ă  nouveau il y a cette idĂ©e que la maitrise technique permet de retrouver sa libertĂ© en faisant sĂ©cession.

Pour Michael Saylor, Bitcoin correspond ainsi trĂšs exactement au projet promĂ©thĂ©en, ce que des bitcoineurs hellĂ©nisants ont remarquĂ© bien avant lui, comme Andreas Antonopoulos (dĂšs 2013) ou Jacques Favier. Mais contrairement Ă  Antonopoulos, Saylor a son interprĂ©tation particuliĂšre de la façon dont Bitcoin doit libĂ©rer le monde du joug de Zeus


L’énergie et la thermodynamique

ConformĂ©ment Ă  sa philosophie promĂ©thĂ©enne et Ă  son court passĂ© d’ingĂ©nieur, Michael Saylor voit le monde sous l’angle de la science et de la thermodynamique. La notion d’énergie, qui est centrale en physique, revient constamment dans son discours, y compris concernant la cryptomonnaie. Entre autres, il considĂšre que le bitcoin constitue de l’« énergie numĂ©rique », Ă  l’instar de l’acier qui est une « forme mĂ©tallique d’énergie » et du pĂ©trole qui reprĂ©sente une « forme liquide d’énergie ».

Cette affirmation est plus une image qu’autre chose, car le bitcoin n’a aucun lien direct avec l’énergie. Certes, le rĂ©seau est sĂ©curisĂ© par un procĂ©dĂ© impliquant une consommation d’électricitĂ© dans le monde rĂ©el ; mais l’unitĂ© de compte n’a jamais Ă©tĂ© adossĂ©e d’une quelconque maniĂšre Ă  l’énergie consommĂ©e pour la crĂ©er. Satoshi Nakamoto avait d’ailleurs dĂ©jĂ  rĂ©futĂ© cette idĂ©e Ă  son Ă©poque, expliquant que le bitcoin n’était pas « stable par rapport Ă  l’énergie ».

Bien entendu, on pourra argĂŒer que cette mĂ©taphore permet d’expliquer les bonnes propriĂ©tĂ©s monĂ©taires que les marchandises possĂšdent habituellement en tant que produits standardisĂ©s (et que le bitcoin prĂ©sente). Sauf qu’elle prend une place prĂ©pondĂ©rante dans ses propos, et qu’elle justifie toutes les aberrations. Par exemple, Saylor considĂšre qu’il ne peut pas y avoir de monnaie sans dĂ©pense Ă©nergĂ©tique et que (faisant Ă©cho au bon mot du banquier J. P. Morgan sur l’or) tout le reste constitue du crĂ©dit. Pour lui :

« Une monnaie sans Ă©nergie, c’est du crĂ©dit. Des marchandises sans Ă©nergie, ce sont des bons d’achat. Dans le cyberespace, un objet sans Ă©nergie est une reprĂ©sentation. Si on a un objet et qu’il n’y a pas d’énergie, c’est comme l’ombre dans la caverne de Platon. Une personne sans Ă©nergie est un fantĂŽme. »

Dans ce cadre, seul le bitcoin peut constituer une rĂ©elle monnaie numĂ©rique, car la monnaie des banques centrales ne nĂ©cessite aucun travail pour ĂȘtre produite9. L’invocation de l’énergie sert Ă  lĂ©gitimer Bitcoin en tant que futur fondement du systĂšme Ă©conomique10.

Michael Saylor se repose aussi beaucoup sur la thermodynamique, et sur les trois lois qui la composent : la conservation de l’énergie, la croissance inĂ©luctable de l’entropie et l’émergence de structures dissipatives. Dans son discours, il assimile Bitcoin Ă  un systĂšme physique stable, insensible aux perturbations extĂ©rieures. Cette allĂ©gorie l’amĂšne Ă  prĂ©senter la hausse du prix du bitcoin comme une nĂ©cessitĂ© quasi scientifique. Il explique que miser sur le bitcoin Ă©quivaut Ă  placer son argent sur le second principe de la thermodynamique, et donc que c’est un pari sĂ»r :

« Quand on place son argent Ă  la banque et qu’on le garde sous forme de monnaie fiduciaire, on le prĂȘte Ă  un État. Quand on investit son argent dans une action, on le prĂȘte Ă  l’équipe de direction d’une entreprise. Quand on met son argent dans un immeuble, on le prĂȘte au maire d’une ville. Quand on utilise son argent pour acquĂ©rir une Ɠuvre d’art, on le prĂȘte et on l’investit dans une culture. Quand on achĂšte effectivement du bitcoin, on prĂȘte son argent aux seigneurs de l’Entropie et aux dieux du Chaos. Sur quoi parie-t-on ? On parie que le chaos surpassera les villes, les entreprises, les pays et les cultures. »

Une certaine conception de l’inflation

Toute la dĂ©marche de Michael Saylor vis-Ă -vis de Bitcoin est, comme on l’a vu dans le premier article de ce diptyque, de parvenir Ă  conserver sa richesse malgrĂ© les Ă©vĂšnements extĂ©rieurs. Et l’un des Ă©lĂ©ments qui l’ont amenĂ© Ă  la cryptomonnaie est la menace de la hausse gĂ©nĂ©ralisĂ©e des prix, ou la baisse de la valeur de la monnaie courante, alias l’inflation. Toutefois, il a une conception particuliĂšre de ce phĂ©nomĂšne.

D’abord, il dĂ©finit l’inflation comme un « vecteur » et pas un « scalaire », une maniĂšre mathĂ©matique de dire qu’il s’agit d’une variation Ă  plusieurs dimensions. Comme il l’explique :

« Lorsqu’on imprime plus d’argent, l’inflation ne se rĂ©partit pas de façon uniforme. On ne peut pas vraiment la rĂ©duire Ă  un simple chiffre ; il s’agit plutĂŽt d’un vecteur. »

Il est en effet incorrect de rĂ©sumer l’inflation Ă  un seul paramĂštre, comme le fait le monde officiel avec l’indice des prix Ă  la consommation (IPC), qui prend en compte le prix moyen d’un panier de marchandises. Le prix des pommes varie diffĂ©remment de celui des composants informatiques ou de celui du logement dans une grande ville. De cette maniĂšre, l’inflation rĂ©elle est largement sous-estimĂ©e, ce qui est une aubaine pour ceux qui sont proches de l’émission de nouvelle monnaie.

LĂ  oĂč Saylor pĂšche dans son analyse, c’est lorsqu’il assimile le gonflement des prix Ă  la crĂ©ation monĂ©taire. À ses yeux en effet, « la monnaie courante perd 7 % de sa valeur par an », chiffre qui correspond au taux annualisĂ© d’émission monĂ©taire dans les pays occidentaux et Ă  l’augmentation moyenne du S&P500, l’un des trois principaux indices boursiers amĂ©ricains. Par consĂ©quent, pour lui, « si on gagne moins de 7 % sur ses investissements, on s’appauvrit ».

Saylor fait ainsi abstraction de la croissance Ă©conomique, qui compense en partie la perte de pouvoir d’achat qui aurait lieu si la richesse totale restait la mĂȘme. Certes, les banquiers centraux profitent largement de leur statut d’émetteur, mais ça ne veut pas dire que l’émission de nouvelle monnaie se rĂ©percute toujours sur les prix. Dans l’hypothĂšse oĂč on crĂ©erait Ă  la fois deux fois plus d’argent et deux fois plus de biens et services dans une Ă©conomie, les prix resteraient Ă  peu prĂšs les mĂȘmes.

Cette erreur tĂ©moigne nĂ©anmoins d’une chose importante chez Michael Saylor : sa mentalitĂ© de compĂ©titeur. On devine qu’il estime, en un sens, que stagner c’est rĂ©gresser. Sa philosophie correspond Ă  une transcription en Ă©conomie de l’hypothĂšse de la Reine rouge, hypothĂšse biologique qui postule que l’évolution permanente d’une espĂšce est nĂ©cessaire pour maintenir son aptitude face aux Ă©volutions des espĂšces avec lesquelles elle coĂ©volue11. Saylor se trouve dans un monde effrĂ©nĂ© oĂč il faut sans cesse progresser pour ne pas se faire distancer par les autres. Il veut non seulement prĂ©server sa richesse, mais aussi son rang dans la sociĂ©tĂ©.

Le bitcoin comme capital numérique

Le capital est un bien qu’on emploie Ă  la production d’un autre bien. Lorsqu’il s’agit d’une somme d’argent, il faut que l’investissement de cette somme gĂ©nĂšre un intĂ©rĂȘt. Le capital est de cette maniĂšre une façon de crĂ©er de la valeur. Et il constitue ainsi un atout majeur pour conserver sa position Ă©conomique.

Michael Saylor a une conception multiple de Bitcoin. À ses yeux, ce n’est pas une monnaie courante (currency) qui serve de moyen de paiement dans la vie de tous les jours ; il rĂ©serve cette fonction au dollar et Ă  ses dĂ©rivĂ©s. C’est, en revanche, Ă  la fois un genre de marchandise, un type de propriĂ©tĂ©, une forme d’énergie et, surtout, une sorte de capital. Il pense que le bitcoin constitue du capital numĂ©rique vouĂ© Ă  gĂ©nĂ©rer un revenu qui ressemble Ă  un intĂ©rĂȘt, issu de son apprĂ©ciation en prix qu’il estime ĂȘtre de 29 % par an, et ceci pour toujours.
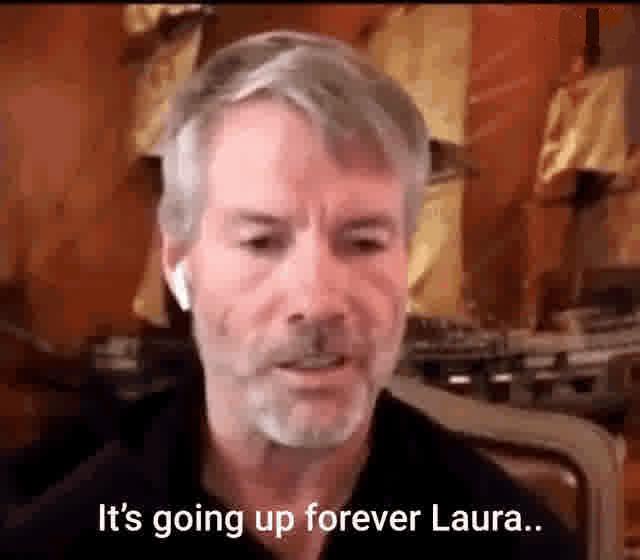
RĂ©plique emblĂ©matique de Michael Saylor Ă  Laura Shin : « Ça va monter pour toujours, Laura  » (source : Youtube)

Selon lui, l’achat de bitcoins est un jeu Ă  somme positive contrairement aux jeux d’argent : « Bitcoin est le seul jeu du casino oĂč l’on peut tous gagner. » De cette maniĂšre, une baisse est un contretemps, voire mĂȘme une opportunitĂ©. Dans son esprit, la volatilitĂ© est en effet un signe de vitalité ; plus encore, c’est « un cadeau fait aux fidĂšles ».

Cette conviction presque mĂ©canique dans la rente perpĂ©tuelle issue du bitcoin l’amĂšne logiquement Ă  prĂ©coniser non seulement d’en acheter, mais aussi d’emprunter de l’argent pour en acheter. Il le dit clairement :

« Ce qu’on veut, c’est emprunter de l’argent pour une durĂ©e de 10 ans ou plus, et on aimerait obtenir un taux d’intĂ©rĂȘt infĂ©rieur Ă  10 %. [
] Si on a eu l’intelligence de contracter un crĂ©dit immobilier sur 30 ou 20 ans Ă  3 ou 4 % pour acheter du bitcoin, on est un gĂ©nie de la finance. Ce n’est pas compliqué : on Ă©change un coĂ»t du capital de 3 ou 4 % contre un rendement de 29 % sur ce capital. »

Saylor considĂšre que l’invention de Bitcoin a ouvert une brĂšche dans le systĂšme financier traditionnel. Par l’intermĂ©diaire de l’effet de levier, n’importe qui peut ainsi profiter des avantages de l’ancien monde reposant sur la monnaie fiat et le crĂ©dit, tout en ayant un pied dans le nouveau monde reposant sur le « capital numĂ©rique ». Il s’agit de la thĂšse d’investissement derriĂšre l’activitĂ© de MicroStrategy (renommĂ©e Strategy₿ depuis lors), qui s’est endettĂ©e considĂ©rablement pour se construire un trĂ©sor en bitcoins reprĂ©sentant 55 milliards de dollars aujourd’hui.

Toutefois, cette conception du bitcoin comme capital est un sophisme Ă©conomique. Peu importe combien de fois Saylor le rĂ©pĂšte, le bitcoin n’a rien d’un capital : c’est une monnaie de base. Sa premiĂšre monĂ©tisation a certes provoquĂ© une rĂ©guliĂšre croissance du prix (au rythme des diffĂ©rents halvings), mais le pouvoir d’achat du bitcoin n’a aucune raison d’augmenter comme il l’a fait par le passĂ©. À terme, il se stabilisera, et seule la « dĂ©flation naturelle » persistera. Comme l’expliquait Satoshi Nakamoto Ă  son Ă©poque :

« Les bitcoins ne rapportent aucun dividende et n’offrent aucune perspective de dividende futur ; ils ne s’apparentent donc pas Ă  des actions. Ils ressemblent plus Ă  des objets de collection ou Ă  des marchandises. »

Michael Saylor est un homme insensĂ© qui a bĂąti sa maison sur du sable, dont les fondations s’effondreront lorsque la tempĂȘte arrivera. Comme pendant la bulle Internet, il mise tout sur l’engouement suscitĂ© par son charisme ; une fois l’envoutement dissipĂ©, la chute sera vertigineuse.

La conservation personnelle et confidentielle

Un autre Ă©lĂ©ment de la mystique saylorienne est la position ambigĂŒe entretenue Ă  l’égard de la conservation personnelle (self-custody) et de la confidentialitĂ© (privacy). Saylor prĂ©tend respecter ces valeurs, mais dans les faits ne prend jamais leur parti : ni en paroles, ni en actes.

D’une part, il est naturellement partisan de l’intermĂ©diation par les institutions financiĂšres. Son discours est le symptĂŽme du retournement qui s’est lentement fait depuis la publication du livre blanc en 2008. Dans la premiĂšre phrase du document fondateur, Satoshi Nakamoto rĂ©sumait la raison d’ĂȘtre de Bitcoin Ă  la possibilitĂ© pour les paiements en ligne « d’ĂȘtre envoyĂ©s directement d’une partie Ă  l’autre sans passer par une institution financiĂšre ». Aujourd’hui, les grands financiers comme Michael Saylor et Larry Fink prĂŽnent une conservation par l’intermĂ©diaire d’une institution, relĂ©guant la conservation personnelle au second plan.

On peut supposer que Saylor est de bonne foi, croyant que Bitcoin ne peut plus ĂȘtre attaquĂ© frontalement. Ainsi, lorsque la podcasteuse nĂ©ozĂ©landaise Madison Malone lui parle de la possibilitĂ© d’une confiscation des bitcoins par les autoritĂ©s (comme l’Ordre exĂ©cutif 6102 l’avait fait pour l’or aux États-Unis en 1933), il qualifie cet argument de « mythe » et de « cliché » propagĂ© par les « crypto-anarchistes paranoĂŻaques ». De plus, il rejette la faute sur ces derniers jugeant qu’ils accroissent le risque de saisie par leur existence mĂȘme, car ils « nient l’autoritĂ© de l’État », « refusent de payer des impĂŽts » et « ne respectent pas les obligations dĂ©claratives ». Il prĂ©cise :

« En rĂšgle gĂ©nĂ©rale, le risque est plus Ă©levĂ© lorsqu’on considĂšre que ceux qui dĂ©tiennent l’actif sont des entitĂ©s privĂ©es non rĂšglementĂ©es. En revanche, quand ce sont des entitĂ©s rĂšglementĂ©es cotĂ©es en bourse comme BlackRock, Fidelity, JP Morgan et State Street Bank qui dĂ©tiennent l’actif, [
] il est impossible que l’intĂ©gralitĂ© des sĂ©nateurs et des dĂ©putĂ©s saisissent les actifs de Fidelity, BlackRock ou Vanguard, car c’est lĂ  que sont placĂ©s tous leurs fonds de retraite. »

D’autre part, Michael Saylor s’oppose complĂštement Ă  la confidentialitĂ© sur la chaine de Bitcoin, qui est pourtant un Ă©lĂ©ment essentiel de la cryptomonnaie12, le rĂ©servant aux rĂ©seaux construits en surcouche. Il explique ainsi :

« Si Bitcoin consacrait toute son Ă©nergie Ă  dĂ©velopper sa confidentialitĂ© et qu’il se faisait connaitre comme un rĂ©seau offrant l’anonymat le plus total, ça risquerait de lui ĂȘtre prĂ©judiciable. En effet, il ne faudrait pas que l’État fĂ©dĂ©ral amĂ©ricain considĂšre que Bitcoin offre une confidentialitĂ© totale : Ă  ce moment-lĂ , il deviendrait l’outil parfait pour le blanchiment d’argent, serait considĂ©rĂ© comme un ennemi, et devrait ĂȘtre arrĂȘtĂ©. [
] Il n’y a aucune chance que cent mille milliards de dollars affluent dans le bitcoin si son utilisation va directement Ă  l’encontre des intĂ©rĂȘts d’un État qui y participe. On ne souhaite pas ĂȘtre aussi efficace. »

Saylor a confirmĂ© cette position en 2024 en restant silencieux vis-Ă -vis de l’arrestation des fondateurs de Samourai Wallet par l’État fĂ©dĂ©ral amĂ©ricain. Ces derniers proposaient une solution de mĂ©lange de piĂšces, appelĂ©e Whirlpool, qui permettait aux utilisateurs d’accroitre la confidentialitĂ© de leurs bitcoins. Elle servait Ă  des particuliers soucieux de leur vie privĂ©e, mais aussi (Ă©videmment) Ă  des criminels purs et simples. Les fondateurs de Samourai Wallet — par leur dĂ©sobĂ©issance informelle, puis par leur arrestation et leur condamnation — ont, en quelque sorte, Ă©tĂ© des martyrs de la libertĂ© financiĂšre : ils ont tĂ©moignĂ© qu’il Ă©tait possible d’avoir une utilisation souveraine de Bitcoin.

Mais Saylor ne mange pas de ce pain-lĂ . Il veut gagner au change, au sens le plus matĂ©rialiste du terme, ce qui implique de ne surtout pas se sacrifier. Lors de son discours inaugural au gala annuel de l’Atlas Society, il exprime nettement ne pas vouloir ĂȘtre un martyr, mais un gagnant. Ainsi, il ne fera probablement jamais d’effort pour favoriser cet aspect de Bitcoin pourtant essentiel.

L’essaim de frelons

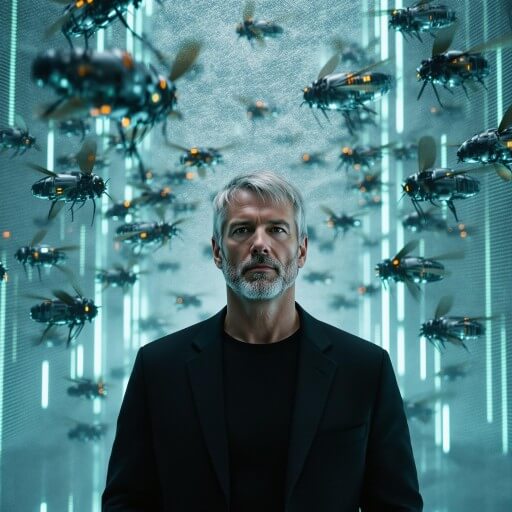
Comme nous l’avons vu, Michael Saylor n’est pas avare de mĂ©taphores, et la mystique saylorienne regorge de ce fait d’images en tous genres. L’une des plus frappantes de ces images est celle de l’essaim de frelons cybernĂ©tiques, qu’il a longtemps mise en avant sur Twitter et qu’il a Ă©voquĂ©e Ă  plusieurs occasions. Elle lui est venue le 18 septembre 2020, Ă  la suite d’une « rĂ©vĂ©lation » Ă  propos de Bitcoin. Il s’est alors prĂ©cipitĂ© sur le rĂ©seau social pour Ă©crire la phrase suivante :

« Bitcoin est un essaim de frelons cybernĂ©tiques au service de la dĂ©esse de la sagesse, se nourrissant du feu de la vĂ©ritĂ©, devenant exponentiellement plus intelligent, plus rapide et plus fort Ă  l’abri d’une muraille d’énergie cryptĂ©e13. »

On peut croire qu’il rendait par lĂ  une sorte d’hommage poĂ©tique Ă  Bitcoin et Ă  sa communautĂ© mais, comme il l’a ensuite expliquĂ©, il Ă©tait trĂšs sĂ©rieux. En effet, il ne voit pas cette image comme une « mĂ©taphore amusante » ; pour lui, « c’est littĂ©ralement un essaim de frelons cybernĂ©tiques qui ne cessent de gagner en puissance, qu’on ne peut pas Ă©liminer, [
] qui vont devenir de plus en plus intelligents, puissants et rapides », et qui « finiront par dĂ©vorer ceux qui tenteront de les arrĂȘter ». C’est le systĂšme immunitaire du rĂ©seau, qui garantit son antifragilité :

« L’antifragilitĂ© de Bitcoin rĂ©sulte donc du fait que tous les acteurs de l’écosystĂšme ressentent pareillement la mĂȘme douleur. Si le cours du bitcoin baisse, chaque dĂ©tenteur de bitcoin le ressent. Si Bitcoin est piratĂ© et tombe Ă  zĂ©ro, chaque utilisateur de Bitcoin perd toute son Ă©nergie vitale. Nous formons une sorte de ruche, oĂč nous sommes tous intimement liĂ©s les uns aux autres. Et lorsqu’une douleur est infligĂ©e, elle se propage trĂšs rapidement Ă  travers tout l’écosystĂšme. L’information circule Ă  toute vitesse. »

Illustration gĂ©nĂ©rĂ©e par IA reprise par Michael Saylor pour illustrer son tweet sur les frelons cybernĂ©tiques (source : Atlas Hodl’d sur Twitter)

Cependant, cette mĂ©taphore interpelle quelque peu. L’image de l’essaim, qui symbolise le caractĂšre inĂ©luctable d’une force dĂ©centralisĂ©e, n’est pas vraiment rassurante, et sonne mĂȘme comme une menace aux oreilles non averties. Saylor le sait : il connait la terreur qu’inspire cette image, qui est par ailleurs trĂšs ancienne14. Dans un podcast ultĂ©rieur, il affirme ainsi (dans une discussion sur la technologie militaire) que « ce qu’il y a de plus terrifiant » n’est pas « une crĂ©ature qui nous attaque » ou encore « une armĂ©e », mais « un essaim de frelons bioniques ».

De plus, et c’est lĂ  un Ă©lĂ©ment Ă©nigmatique, la mĂ©taphore de l’essaim de frelons avait dĂ©jĂ  Ă©tĂ© utilisĂ©e en relation Ă  Bitcoin par le passĂ©, et ceci par nul autre que Satoshi Nakamoto lui-mĂȘme ! En dĂ©cembre 2010, ce dernier se dĂ©solait de l’attention que WikiLeaks avait attirĂ© sur Bitcoin, estimant que Bitcoin n’était qu’une « petite communautĂ© expĂ©rimentale encore naissante ». Dans son avant-dernier message public sur le forum, il Ă©crivait :

« Il aurait Ă©tĂ© bon d’attirer cette attention dans un tout autre contexte. WikiLeaks a donnĂ© un coup de pied dans le nid de frelons, et l’essaim se dirige maintenant vers nous. »

Par l’essaim de frelons, il dĂ©signait l’ensemble de l’appareil institutionnel, constituĂ© des responsables politiques, des reprĂ©sentants parlementaires, des magistrats, des chefs de police, des journalistes des grands mĂ©dias, etc. Ainsi, il en avait une apprĂ©ciation nĂ©gative. Si Saylor vĂ©nĂšre les frelons, Satoshi les craignait profondĂ©ment. Et le fait que le premier ait inconsciemment rĂ©pondu au second une dĂ©cennie plus tard en dit long sur l’évolution de Bitcoin au cours de cette pĂ©riode.

« Bitcoin est destiné à tous »

L’implication dans Bitcoin des financiers de la Silicon Valley et de Wall Street Ă  partir de 2013 a fait grincer des dents dans la communauté : pour un certain nombre de membres historiques, cette intrusion n’était pas de bonne augure, et allait faire perdre Ă  la cryptomonnaie son caractĂšre rebelle. D’oĂč les rĂ©actions Ă©pidermiques qui s’en sont suivies. En juin 2018, par exemple, CĂžbra (le gestionnaire du site Bitcoin.org) appelait sur Twitter Ă  « repousser loin de Bitcoin ces porcs de capital-risqueurs Ă©tatistes venus de la Silicon Valley, de peur qu’ils en fassent un nouvel outil au service de l’élite mondialiste ». Toutefois, une part grandissante des bitcoineurs voyait dans cette ouverture une Ă©volution naturelle et inĂ©luctable du secteur, nĂ©cessaire pour que l’adoption de Bitcoin se diffuse au grand public. L’influenceur Vortex rĂ©pondait ainsi Ă  CĂžbra :

« Bitcoin est un mouvement pacifique qui rendra la monnaie fiat obsolĂšte ; il n’y a pas lieu de dĂ©tester tous les capital-risqueurs, car beaucoup d’entre eux sont honnĂȘtes. Bitcoin est destinĂ© Ă  tous ceux qui souhaitent l’utiliser, et pas seulement aux anarchistes. »

Cette idĂ©e s’est rapidement transformĂ©e en formule — « Bitcoin is for everyone », que nous traduisons ici par « Bitcoin est destinĂ© Ă  tous » — qui a servi Ă  lĂ©gitimer l’inclusion des financiers. De nombreux faiseurs d’opinion l’ont invoquĂ©e, dont entre autres StopAndDecrypt (alias Beautyon), Parker Lewis, Cory Klippsten et MrHodl15. Une expression apparentĂ©e est Ă©galement apparue en 2018 sous la plume de Pierre Rochard pour signifier que le systĂšme est ouvert Ă  tout le monde, y compris aux adversaires idĂ©ologiques et gĂ©opolitiques : « Bitcoin est destinĂ© aux ennemis ».

L’idĂ©e a ensuite Ă©tĂ© reprise par Michael Saylor lui-mĂȘme, qui a fait sienne la maxime « Bitcoin is for everyone » en l’utilisant comme titre de sa prĂ©sentation Ă  Bitcoin Atlantis en mars 2024. Il concluait son intervention par les paroles suivantes (qui lui ont valu une standing ovation du public) :

« La transformation numĂ©rique du capital, de l’énergie et de la propriĂ©tĂ© permet Ă  chaque individu, chaque famille, chaque entreprise, chaque État et chaque mouvement de tirer le meilleur parti de sa situation et de rĂ©aliser ses plus grandes aspirations. [
] Bitcoin est destinĂ© Ă  tous. »

Logo de l’association « Bitcoin is for Everyone » installĂ©e Ă  Portland (source : bitcoinisforeveryone.com)

L’argument de l’ouverture se dĂ©fend : il est vrai qu’on voit parfois d’un mauvais Ɠil le fait que les personnes qu’on n’aime pas s’impliquent dans le mĂȘme rĂ©seau que nous, et cet aspect a tendance Ă  crĂ©er des tensions (comme en tĂ©moigne l’actuel conflit autour de l’inscription de donnĂ©es, ou bien le clivage gauche-droite dans la communautĂ© francophone). En rappelant que Bitcoin s’adresse Ă  tout le monde, on indique que le systĂšme ne fait pas de discrimination, malgrĂ© les animositĂ©s qui existent. On prend de la distance par rapport Ă  nos propres affects.

Et pourtant, cet argument est un piĂšge. Bitcoin est ce que les gens en font : les rĂšgles de consensus Ă©manent de la communautĂ© de personnes qui s’en servent. En accueillant de plus en plus d’institutionnels qui font passer le message que le bitcoin est titre financier numĂ©rique et qui poussent les nouveaux arrivants Ă  passer par leur intermĂ©diaire plutĂŽt que de conserver leurs propres clĂ©s privĂ©es, on affaiblit Bitcoin. La formule « Bitcoin is for everyone » est instrumentalisĂ©e pour faire passer la pilule.

Ce n’est pas parce que tout un chacun peut participer qu’il faille pour autant accueillir tout le monde Ă  bras ouverts. Quand un loup entre dans la bergerie, les moutons ne devraient-ils pas ĂȘtre mĂ©fiants16 ?

Or, dans ce contexte, Michael Saylor est bel et bien un loup. Il promeut une vision faussĂ©e de Bitcoin, le considĂ©rant comme du capital et non comme un intermĂ©diaire d’échange. Il relĂšgue la conservation personnelle au second plan, ne daignant mĂȘme pas la mettre en place pour sa propre sociĂ©tĂ©. Il s’oppose frontalement Ă  la confidentialitĂ© sur la chaine de blocs pourtant essentielle Ă  la sĂ©curitĂ© des utilisateurs. Il bloque consciemment tous les changements de protocole, pourtant nĂ©cessaires au dĂ©veloppement de la programmabilitĂ©. Il appelle de ses vƓux une rĂšglementation financiĂšre stricte, Ă  base de connaissance du client et de vĂ©rifications en tous genres. Tout ce qu’il dit et fait mĂšne donc Ă  la complĂšte neutralisation de Bitcoin.

Saylor envoute les bitcoineurs en les faisant rĂȘver. Il leur explique que Bitcoin va rĂ©ussir Ă  contaminer le systĂšme de l’intĂ©rieur tel un cheval de Troie, sans que l’adoption institutionnelle ne l’affecte en retour. Il prĂ©voit que le prix va continuer encore et encore, et qu’il atteindra mĂȘme 21 millions de dollars en 2046. Pour lui, Bitcoin a dĂ©jĂ  gagné ; il ne reste plus qu’à faire confiance aux banques pour assurer sa croissance.

Par cette maniĂšre de fasciner son auditoire, Michael Saylor ressemble Ă  s’y mĂ©prendre Ă  Craig Wright, l’individu charismatique qui s’était fait passer pour Satoshi Nakamoto Ă  partir de 2015 et qui avait rĂ©ussi Ă  crĂ©er un culte autour de sa propre version de Bitcoin (BSV). La mystique saylorienne rentre dans cette catĂ©gorie, Ă  l’exception qu’elle est autrement plus subtile, et donc beaucoup plus efficace.

Une bonne leçon sur le compromis et la compromission

Voyant les ravages que fait le discours de Michael Saylor sur la façon dont les nouveaux arrivants perçoivent Bitcoin, on peut ĂȘtre tentĂ© de rejeter la faute sur l’homme, qui n’hĂ©site pas Ă  utiliser son charme pour parvenir Ă  ses fins. On pourrait aussi en imputer la responsabilitĂ© Ă  ceux qui lui ont donnĂ© du crĂ©dit, Ă  commencer par les podcasteurs amĂ©ricains et les organisateurs de confĂ©rences. Il serait Ă©galement possible, selon un raisonnement moins manichĂ©en, d’expliquer que le succĂšs de la mystique saylorienne parmi les bitcoineurs est le symptĂŽme d’une maladie qui s’est insinuĂ©e depuis longtemps au sein de la communauté : l’amour de l’argent. Mais cette dĂ©nonciation n’aurait probablement que peu d’influence sur le cours des choses. Les gens entendent ce qu’ils ont envie d’entendre, et seul un retour brutal Ă  la rĂ©alitĂ© leur fait comprendre la vĂ©ritĂ©, comme toujours.

La diffusion du saylorisme dans Bitcoin est nĂ©anmoins une bonne illustration de la diffĂ©rence entre le compromis et la compromission. Les deux sont des formes de renonciation, mais se distinguent par leur esprit. Le compromis est, avant tout, un acte extĂ©rieur : il consiste Ă  adapter nos exigences Ă  celles des autres, faire des concessions dans le but d’arriver Ă  un accord commun. La compromission est, quant Ă  elle, une dĂ©mission intĂ©rieure : elle implique de modifier nos convictions profondes, de revenir sur nos principes moraux, afin de soulager la dissonance cognitive qui rĂ©sulte d’une inadĂ©quation entre nos actions et nos valeurs.

L’histoire de Bitcoin est marquĂ©e par le compromis. Satoshi Nakamoto lui-mĂȘme, pour qui Bitcoin Ă©tait une façon de « conquĂ©rir un nouveau territoire de liberté » sur le plan politique, n’avait pas une attitude profondĂ©ment hostile Ă  l’autoritĂ©. MĂȘme s’il connaissait l’importance de la confidentialitĂ©, il a renoncĂ© Ă  prĂ©senter Bitcoin comme « monnaie numĂ©rique anonyme » pour ne pas rebuter le grand public ou fĂącher le pouvoir en place. C’est dans le mĂȘme esprit qu’il a confiĂ© les rĂȘnes du projet Ă  Gavin Andresen, homme du compromis par excellence, qui aurait notamment une attitude trĂšs mesurĂ©e vis-Ă -vis de la place de marchĂ© du dark web Silk Road17.

Mais ce compromis a progressivement mutĂ© en compromission, dont Saylor est devenu l’incarnation la plus Ă©clatante. Le dĂ©bat sur la pertinence de la conservation personnelle n’aurait jamais pu avoir lieu Ă  l’époque de Satoshi, la conservation par un tiers Ă©tant vue comme un pis-aller, « pour la petite monnaie ». Aujourd’hui, ce qui Ă©tait vu comme un compromis est en train de devenir la normalitĂ©, avec les ETF indexĂ©s au bitcoin et les produits financiers de MicroStrategy.

Comment donc combattre la compromission ? Puisque le compromis est inĂ©vitable, il y a toujours une tentation de trahir nos principes pour accroitre notre confort mental. La seule maniĂšre de s’opposer Ă  cette dĂ©mission intĂ©rieure est ainsi de se souvenir, de nous rappeler pourquoi nous sommes lĂ  en premier lieu. Certes, notre position peut Ă©voluer, mais elle n’a pas Ă  ĂȘtre antithĂ©tique Ă  tout ce que Bitcoin promettait.

« Ce dont nous avons besoin, c’est d’un systĂšme de paiement Ă©lectronique basĂ© sur des preuves cryptographiques plutĂŽt que sur la confiance, qui permettrait Ă  deux parties volontaires de rĂ©aliser directement des transactions entre elles sans avoir recours Ă  un tiers de confiance. » — Satoshi Nakamoto


Notes

Cet article a Ă©tĂ© rĂ©digĂ© intĂ©gralement sans LLM, hormis les traductions qui ont Ă©tĂ© rĂ©alisĂ©es grĂące Ă  DeepL et dont certaines sont inspirĂ©es de celle de Jacques-Edouard Tiberghien pour Le TrĂ©sor de Michael Saylor(Ă  paraitre). L’illustration a Ă©tĂ© produite avec GPT Image 1.5, sur la base d’une photographie de Michael Saylor prise par Jason Koerner en 2023.

  1. Anil Patel, The Treasury of Michael Saylor: How Bitcoin Powers Cultures, Corporations, and Countries in the 21st Century, Yaletown Press, septembre 2025. Cette compilation remaniĂ©e devrait prochainement faire l’objet d’une traduction chez Konsensus par Jacques-Édouard de la chaine BTC Touchpoint. ↩
  2. Il a en particulier une vision floue sur la menace quantique. En 2025, au micro de Jordan Peterson, il comparait Bitcoin aux autres protocoles que sont la langue anglaise et le systĂšme dĂ©cimal, et affirmait que « si on dispose d’un programme informatique et qu’il devient vulnĂ©rable, il faut le mettre Ă  niveau », sous-entendant que c’est le logiciel qu’il faudrait modifier en cas d’attaque quantique et pas le protocole lui-mĂȘme. ↩
  3. À Prague en 2025, il prĂ©disait par exemple que le prix unitaire du bitcoin serait de « 21 millions de dollars dans 21 ans ». ↩
  4. Dans la piĂšce d’Eschyle, PromĂ©thĂ©e enchaĂźnĂ©, la titan Ă©numĂšre les bienfaits qu’il a apportĂ© aux mortels : la charpente, l’astrologie, la mathĂ©matique, l’écriture, la domestication, le char Ă  deux roues, la navigation maritime, la mĂ©decine, la divination, la mĂ©tallurgie. Il conclut cette liste en disant : « En un mot, tous les arts, chez les humains, sont dus Ă  PromĂ©thĂ©e. » (vv. 505–506) Son chĂątiment est dĂ©crit par le dieu HĂ©phaĂŻstos qui, mandatĂ© par Zeus, se charge d’exĂ©cuter la peine : « Fils trop entreprenant de la sage ThĂ©mis, malgrĂ© moi, malgrĂ© toi, je vais t’attacher, avec des chaĂźnes d’airain que rien ne pourra briser, sur ce mont inhabitĂ©, oĂč tu n’entendras la voix, ni ne verras le visage d’aucun mortel ; oĂč, brĂ»lĂ© lentement par les rayons ardents du soleil, ton corps brunira. LĂ , toujours trop tard Ă  ton grĂ©, la nuit parsemĂ©e d’étoiles obscurcira le jour, et trop tard le soleil sĂ©chera la rosĂ©e du matin ; car la douleur du mal prĂ©sent t’accablera sans cesse, et ton libĂ©rateur n’est pas nĂ©. » (vv. 18–27) Traduction de François-Jean-Gabriel de La Porte du Theil. ↩
  5. Dans la nouvelle Anthem : Hymne (1938), qui se dĂ©roule dans un monde futuriste oĂč l’individualitĂ© a disparu pour laisser la place au groupe et oĂč les gens n’ont plus de nom distinctif, le hĂ©ros (immatriculĂ© « ÉgalitĂ© 7-2521 ») finit par prendre le nom « PromĂ©thĂ©e ». ↩
  6. L’Atlas Society est une organisation Ă  but non lucratif, qui promeut la philosophie d’Ayn Rand aux États-Unis. ↩
  7. Les Enfants de Mathusalem (1941), qui dĂ©peint des personnages ayant acquis une longĂ©vitĂ© par l’eugĂ©nisme et qui sont persĂ©cutĂ©s pour cette raison, constitue en quelque sorte une apologie du transhumanisme par exemple. ↩
  8. En anglais : There Ain’t No Such Thing As A Free Lunch (TANSTAAFL). ↩
  9. Dans l’entrevue citĂ©e, Saylor dit clairement qu’« il n’existe pas de monnaie numĂ©rique » hormis le bitcoin et que le dollar et l’euro « forment du crĂ©dit et [
] ne sont pas adossĂ©s Ă  de l’énergie ». Pourtant, la monnaie numĂ©rique Ă©mise par les banques centrales et dĂ©tenue en rĂ©serve par les banques commerciales constitue bel et bien de la monnaie de base strictement numĂ©rique, n’étant pas basĂ©e sur une relation de crĂ©dit. Le systĂšme des taux directeurs tente de reproduire le mĂ©canisme en imposant des « taux d’intĂ©rĂȘt » sur la monnaie nouvellement produite, mais il s’agit d’un dispositif de rĂ©gulation de la crĂ©ation monĂ©taire, pas d’une crĂ©ance quelconque. ↩
  10. Cette vision rappelle un peu l’argumentaire dĂ©veloppĂ© par Pierre Noizat dans son ouvrage L’Énergie, face cachĂ©e de la monnaie, publiĂ© chez Konsensus en 2024. ↩
  11. L’hypothĂšse de la Reine rouge tire son nom d’un Ă©pisode du deuxiĂšme volet d’Alice au pays des merveilles, dans lequel Alice et le personnage de la Reine rouge se mettent Ă  faire la course, et oĂč Alice remarque que les objets qui les entourent ne bougent pas. La Reine rouge lui explique alors que la physique du Pays du miroir n’est pas la mĂȘme : « Ici, vois-tu, on est obligĂ© de courir tant qu’on peut pour rester au mĂȘme endroit. Si on veut aller ailleurs, il faut courir au moins deux fois plus vite que ça ! » (Lewis Carroll, De l’autre cĂŽtĂ© du miroir (1871), traduction libre) Cette derniĂšre citation a trĂšs judicieusement Ă©tĂ© incorporĂ©e par Anil Patel dans son anthologie des dires de Saylor. ↩
  12. La confidentialitĂ©, dĂ©crite dans la section 10 du livre blanc, est indissociable d’une conservation personnelle sereine. La liaison d’une adresse Ă  l’identitĂ© de son propriĂ©taire facilite non seulement l’application des rĂšglementations et la perception des taxes par l’État, mais aussi le vol par les criminels communs, comme la vague de sĂ©questrations de 2025–2026 en France l’a amplement dĂ©montrĂ©. ↩
  13. Ce tweet est longtemps restĂ© Ă©pinglĂ© sur son profil, jusqu’à ĂȘtre remplacĂ© en avril 2026. ↩
  14. « Je sĂšmerai devant toi ma terreur, je jetterai la confusion chez tous les peuples oĂč tu pĂ©nĂ©treras, et je ferai dĂ©taler tous tes ennemis. J’enverrai devant toi des frelons qui chasseront les Hivvites, les CananĂ©ens et les Hittites devant toi. » — Ex 23:27–28. On peut aussi penser Ă  l’infestation des moustiques, Ă  l’envahissement par les taons ou aux nuĂ©es de sauterelles qui font partie des 10 plaies d’Égypte. ↩
  15. La formule a aussi Ă©tĂ© utilisĂ©e comme titre d’un livre Ă©crit par la podcasteuse Natalie Brunell en 2025. ↩
  16. « MĂ©fiez-vous des faux prophĂštes, qui viennent Ă  vous dĂ©guisĂ©s en brebis, mais au-dedans sont des loups rapaces. C’est Ă  leurs fruits que vous les reconnaĂźtrez. Cueille-t-on des raisins sur des Ă©pines ? Ou des figues sur des chardons ? » — Mt 7:15–16. ↩
  17. Sans ĂȘtre favorable Ă  Silk Road, Gavin Andresen a dĂ©fendu l’utilisation anonyme de Bitcoin. En juin 2011, Ă  la suite de l’intervention du sĂ©nateur Chuck Schumer accusant la cryptomonnaie de faciliter le blanchiment d’argent et le trafic de drogue, il Ă©crivait sur son blog : « Personne ne peut contrĂŽler ce qui est achetĂ© avec les bitcoins, tout comme ma banque locale ne peut contrĂŽler ce que je fais des espĂšces que je retire du distributeur de billets. » Cette attitude diffĂšre d’une part de la dĂ©marche anarchiste d’un Amir Taaki, qui dĂ©fendait bec et ongles l’usage de Bitcoin par WikiLeaks et par Silk Road, et d’autre part de la posture collaborationniste d’un Jeff Garzik, qui expliquait qu’il Ă©tait « tout Ă  fait stupide de tenter d’effectuer des transactions illicites importantes avec des bitcoins ». ↩
☐ ☆ ✇ Comprendre la cryptomonnaie

Le succĂšs du saylorisme et la corruption de Bitcoin

By: Ludovic Lars —

Étant impliquĂ© dans le secteur de la cryptomonnaie depuis longtemps, j’ai assistĂ© en 2020 Ă  l’arrivĂ©e d’un personnage singulier sur les devants de la scĂšne : Michael Saylor, le PDG de la sociĂ©tĂ© MicroStrategy. Je l’ai vu acheter du bitcoin de maniĂšre frĂ©nĂ©tique avec son entreprise, accumulant prĂšs de 850 000 unitĂ©s en l’espace de six ans, soit 55 milliards de dollars aujourd’hui. J’ai observĂ© son influence croitre au sein de la communautĂ© de Bitcoin, auprĂšs de mes camarades et parmi les nouveaux arrivants, ainsi que dans les mĂ©dias amĂ©ricains et sur les rĂ©seaux sociaux.

Mais ce succĂšs ne m’enchantait guĂšre : mĂȘme si je ne l’écoutais que d’une oreille, j’ai rapidement remarquĂ© que le discours de Michael Saylor s’opposait aux valeurs fondamentales de Bitcoin. Ainsi, sa popularitĂ© parmi les bitcoineurs n’était pas tant le signe d’une rĂ©ussite auprĂšs des hautes sphĂšres financiĂšres, mais bien plutĂŽt le symptĂŽme d’une corruption avancĂ©e de Bitcoin. D’oĂč l’idĂ©e, dans ce diptyque, de revenir sur les origines et les arguments de la doctrine saylorienne.

Michael Saylor et les débuts de MicroStrategy

Michael J. Saylor est nĂ© en 1965 dans le Nebraska, au cƓur des Grandes Plaines amĂ©ricaines. Son pĂšre Ă©tait sergent-chef dans l’armĂ©e de l’air, si bien que sa famille a Ă©tĂ© contrainte de beaucoup dĂ©mĂ©nager durant son enfance. En 1983, Ă  l’ñge de 18 ans, il a intĂ©grĂ© le MIT grĂące Ă  une bourse militaire, oĂč il a Ă©tudiĂ© l’ingĂ©nierie aĂ©ronautique et spatiale et l’histoire des sciences. Il souhaitait devenir pilote de ligne ou astronaute, mais en a Ă©tĂ© empĂȘchĂ© par un problĂšme de santĂ© bĂ©nin.

Une fois diplĂŽmĂ©, il a occupĂ© un poste de consultant dans un cabinet de conseil, puis a travaillĂ© chez le groupe industriel DuPont. Il y a acquis une expertise en simulation informatique et en prĂ©vision Ă©conomique. C’est ce qui l’a amenĂ© Ă  cofonder MicroStrategy avec un camarade du MIT en 1989, alors qu’il n’avait que 24 ans : une sociĂ©tĂ© d’informatique dĂ©cisionnelle qui se spĂ©cialisait dans le dĂ©veloppement d’un logiciel permettant aux entreprises clientes d’utiliser leurs donnĂ©es pour obtenir des informations sur leurs activitĂ©s.

MicroStrategy a largement bĂ©nĂ©ficiĂ© de la bulle Internet qui a marquĂ© la fin du millĂ©naire. La sociĂ©tĂ© a ainsi Ă©tĂ© introduite en bourse en juin 1998, et le cours de l’action (MSTR) a explosĂ© Ă  la hausse un an aprĂšs, Ă©tant multipliĂ© par plus de 28 par rapport au prix de l’offre initiale. En mars 2000, au sommet, la capitalisation de la firme atteignait prĂšs de 12 milliards de dollars, ce qui faisait de Michael Saylor un milliardaire sur le papier. Il Ă©tait alors plĂ©biscitĂ© par la presse techno-Ă©conomique comme un entrepreneur hors pair1.

Cours de l’action MSTR, ajustĂ© pour tenir compte des fractionnements (source : Jesse Colombo sur Twitter)

Toutefois, cette rĂ©putation dorĂ©e s’est ternie assez rapidement. Le lundi 20 mars 2000, Ă  l’issue d’un examen de ses pratiques comptables par PwC, MicroStrategy a annoncĂ© qu’elle allait rĂ©viser les rĂ©sultats financiers des annĂ©es prĂ©cĂ©dentes2. Cette nouvelle a dĂ©clenchĂ© une chute brutale du cours dans la journĂ©e, l’action perdant prĂšs de 62 % de sa valeur en une seule sĂ©ance boursiĂšre. Le lendemain, l’affaire a fait les gros titres, Ă©tant relatĂ©e dans le New York Times et dans le Washington Post). Les mĂ©dias insistaient alors sur le fait que la fortune de Michael Saylor avait diminuĂ© de 6 milliards de dollars en une seule matinĂ©e !

Page de une du New York Daily News du 21 mars 2000 (source : Fortune)

Le 23 mars, le journaliste de gauche David Plotz a rĂ©alisĂ© un portrait Ă  charge du PDG pour Slate. Saylor y Ă©tait appelĂ© « le gourou de MicroStrategy ». Il Ă©tait dĂ©crit comme la fusion de Bill Gates et Steve Jobs : constituant Ă  la fois « un geek froid et intimidant » Ă  l’instar du fondateur de Microsoft, et « un orateur envoĂ»tant » tel le directeur emblĂ©matique d’Apple. Pour Plotz, Saylor Ă©tait un homme obsĂ©dĂ© par le fait de « changer le monde », se comparant aux grands inventeurs et industriels amĂ©ricains comme Edison, Ford, Carnegie et Rockefeller : une « star », un « philosophe roi », un « visionnaire ». Le journaliste ajoutait :

« Son intensitĂ© et son zĂšle sont Ă©blouissants. Il fascine les gens. Les grandes idĂ©es de Saylor sont tout Ă  fait crĂ©dibles, mais elles n’ont rien de nouveau ; on les a dĂ©jĂ  lues une dizaine de fois dans Wired. Qu’importe : grĂące Ă  son Champ de distorsion de la rĂ©alitĂ©, Saylor a transformĂ© MicroStrategy, une entreprise respectable spĂ©cialisĂ©e dans l’exploration de donnĂ©es, en une sorte de « mĂ©gacorporation ». »

L’éclatement de la bulle Internet a conduit Michael Saylor Ă  subir une longue traversĂ©e du dĂ©sert. Les krachs boursiers se sont enchainĂ©s pendant deux ans. Le cours de l’action a lourdement chutĂ©, atteignant en juillet 2002 un point bas correspondant Ă  une division par 20 du prix (-95 %) par rapport Ă  l’entrĂ©e en bourse. Mais le navire, avec Saylor Ă  la barre, s’en est sorti.

Le retour et l’adoption de Bitcoin

Au dĂ©but des annĂ©es 2010, Michael Saylor a pressenti l’avĂšnement de la dĂ©matĂ©rialisation et du cloud. En 2012, il a Ă©crit un livre intitulĂ© The Mobile Wave, dans lequel il expliquait comment l’utilisation des appareils mobiles (ordinateurs, tĂ©lĂ©phones, liseuses, consoles, etc.) allait influencer le commerce, la santĂ©, l’éducation et les pays en voie de dĂ©veloppement. Le succĂšs du smartphone, le tĂ©lĂ©phone multifonction tactile inaugurĂ© par la sortie de l’iPhone en 2007, en Ă©tait une des manifestations les plus Ă©videntes. Dans son livre, Saylor mettait en avant l’importance des rĂ©seaux. Il confierait la chose suivante dans un podcast en 2021 :

« Lorsque j’ai Ă©crit The Mobile Wave, j’ai observĂ© que les rĂ©seaux informatiques dĂ©matĂ©rialisaient tout dans le monde : la monnaie, l’identité ; et tout ce qui tient dans la main : l’appareil photo, la camĂ©ra, le magnĂ©tophone, le magnĂ©toscope. »

Il appliquerait plus tard cette analyse Ă  Bitcoin, mais il n’était alors pas encore convaincu par l’invention de Satoshi Nakamoto. Il a ainsi dĂ©nigrĂ© publiquement la cryptomonnaie en 2013, lui prĂ©disant « le mĂȘme sort que le jeu d’argent en ligne », c’est-Ă -dire un arrĂȘt dĂ©crĂ©tĂ© par les autoritĂ©s3.

En 2020, un Ă©vĂšnement lui a cependant fait changer d’avis Ă  ce sujet : la pandĂ©mie de covid-19. En mars, alors que les mesures de confinement se multipliaient autour du monde et que l’économie s’écroulait en consĂ©quence, Michael Saylor a refusĂ© de fermer les bureaux de son entreprise en l’absence d’une injonction lĂ©gale et a justifiĂ© ce choix au sein d’un long mĂ©morandum distribuĂ© par courriel Ă  ses employĂ©s. Dans celui-ci (qui avait fuitĂ© sur Reddit et dans la presse), il Ă©claircissait sa position vis-Ă -vis du coronavirus, et Ă©crivait en particulier : « adopter la notion de distanciation sociale et d’hibernation Ă©conomique nous prive de notre Ăąme et nous affaiblit ».

À partir du mois d’avril, les banques centrales ont recouru Ă  des plans de relance massifs via Ă©mission monĂ©taire, laissant prĂ©sager le retour d’une forte inflation. Saylor s’est alors demandĂ© comment prĂ©server la valeur de ses liquiditĂ©s en trĂ©sorerie. InfluencĂ© par son ami Eric Weiss, il a lu L’Étalon-bitcoin de Saifedean Ammous, et a alors envisagĂ© d’acheter du bitcoin. Lors d’une confĂ©rence tĂ©lĂ©phonique ayant eu lieu le 28 juillet 2020, il a expliquĂ© aux actionnaires de MicroStrategy pourquoi la sociĂ©tĂ© avait besoin de « maintenir une assise financiĂšre solide » et devait investir ses rĂ©serves dans des actifs complĂ©mentaires, notamment « des actions, des obligations, des matiĂšres premiĂšres telles que l’or, des actifs numĂ©riques comme le bitcoin ». Le 11 aoĂ»t, cette dĂ©cision est devenue officielle : la sociĂ©tĂ© a annoncĂ© adopter le bitcoin comme « principal actif de rĂ©serve pour sa trĂ©sorerie » et en avoir achetĂ© 21 454 pour 250 millions de dollars.

L’accueil par la communautĂ©

Cette nouvelle a rĂ©joui un certain nombre de bitcoineurs, qui y voyaient les prĂ©mices d’un phĂ©nomĂšne d’adoption massive par les sociĂ©tĂ©s cotĂ©es en bourse. Par la suite, Michael Saylor est intervenu dans de multiples podcasts consacrĂ©s Ă  Bitcoin ou aux cryptomonnaies : il a discutĂ© avec Anthony Pompliano et Stephane Livera en septembre, a participĂ© Ă  l’émission What Bitcoin Did de Peter McCormack en octobre, a parlĂ© avec John Vallis et Robert Breedlove en novembre, est passĂ© chez Preston Pysh en dĂ©cembre, et enfin chez Laura Shin en janvier 2021. Il s’est intĂ©grĂ© Ă  la culture de Bitcoin en adoptant ses codes, notamment en affichant les fameux yeux laser sur son profil Twitter en avril 2021. Au cours de l’annĂ©e, il a Ă©tĂ© choisi par Saifedean Ammous pour Ă©crire une nouvelle prĂ©face pour L’Étalon-bitcoin, en lieu et place de Nassim Taleb, dĂ©savouĂ© pour ses positions alarmistes sur le covid.

Photo de profil de Michael Saylor depuis 20214 (source : Twitter)

Peu Ă  peu, Michael Saylor est ainsi devenu un relai d’opinion majeur au sein de la communautĂ©. On l’a invitĂ© Ă  intervenir dans les grandes confĂ©rences consacrĂ©es Ă  Bitcoin, que ce soit aux États-Unis (avec Bitcoin Miami dĂšs 2021) ou en Europe (notamment avec BTC Prague en 2023). Il attirait du public et se faisait acclamer par la foule, comme par exemple durant l’évĂšnement Bitcoin Atlantis Ă  MadĂšre. En outre, Saylor a rapidement acquis le statut de porte-parole de Bitcoin hors du cercle restreint des maximalistes, participant Ă  des podcasts Ă  large audience tels que celui de Lex Fridman en 2022, ou l’émission de Jordan Peterson en 2025.

Michael Saylor devant la foule à Nashville en 2024 (source : Youtube)

Son entreprise MicroStrategy a Ă©tĂ© un acheteur majeur de bitcoins, contribuant Ă  l’explosion Ă  la hausse du cours. En l’espace de six ans, elle a ainsi accumulĂ© 843 775 bitcoins Ă  un prix moyen de 75 653 $ (d’aprĂšs les chiffres du 21 juillet 2026). Pour ce faire, elle a largement recouru Ă  l’effet de levier en contractant de la dette, ce qui a inspirĂ© le phĂ©nomĂšne des Bitcoin Treasury Companies. Mais surtout, elle a ouvert la voie aux institutions financiĂšres, ce qui a facilitĂ© l’acceptation des ETF en 2024.

Aujourd’hui, l’influence de Saylor est de grande envergure. Ses tweets, ses entrevues et ses discours touchent une audience massive, dont les vues se comptent en centaines de milliers quand ce n’est pas en millions. Les mĂ©dias spĂ©cialisĂ©s parlent de lui en permanence, voyant que la simple Ă©vocation de son nom capte l’attention de l’internaute. Saylor sĂ©duit en particulier le public jeune, qui voit en lui un modĂšle de rĂ©ussite Ă  l’instar d’un Warren Buffet ou d’un Elon Musk. Ses paroles sont reprises dans des formats courts percutants, et ont mĂȘme fait l’objet de morceaux de meaningwave que sont les « cryptomĂ©ditations » disponibles sur Youtube.

Le danger de la doctrine saylorienne

Michael Saylor dispose donc d’un charme Ă©vident qui fascine les foules. Son discours est souvent trĂšs bien ficelĂ©, et constitue du miel pour les oreilles de ses adeptes. Cependant, cette harmonie apparente cache une rĂ©alitĂ© bien plus sombre.

Michael Saylor reste avant tout un financier. Quiconque sait Ă©couter attentivement remarquera ainsi que son discours rentre rĂ©guliĂšrement en contradiction avec la proposition de valeur centrale de Bitcoin, Ă  savoir le fait d’ĂȘtre propriĂ©taire de son argent sans que personne ne puisse nous le prendre. En effet, le PDG de MicroStrategy se soumet volontiers Ă  toutes les rĂšglementations du secteur, et approuve pleinement les pratiques de surveillance financiĂšre comme la connaissance du client. Il met un point d’honneur Ă  rejeter l’utilisation du bitcoin comme moyen d’échange direct, rĂ©servant ce rĂŽle au dollar qui a cours lĂ©gal. Il relĂšgue ainsi la crĂ©ation de Satoshi Nakamoto Ă  une fonction d’actif financier. Il ne trouve aucun inconvĂ©nient Ă  la conservation par un dĂ©positaire, qualifiant ceux qui le font de « crypto-anarchistes paranoĂŻaques », alors mĂȘme que la raison d’ĂȘtre de la cryptomonnaie est la dĂ©sintermĂ©diation.

Il peut ainsi sembler Ă©trange que quelqu’un d’aussi hostile aux valeurs fondamentales de Bitcoin ait rĂ©ussi Ă  en devenir une Ă©gĂ©rie. Mais ce paradoxe s’explique assez facilement : il s’agit d’un cas pur et simple de corruption, c’est-Ă -dire d’une renonciation Ă  une valeur morale en l’échange d’une valeur pĂ©cuniaire. Beaucoup d’entre nous avons laissĂ© faire le mouvement en appliquant la politique de l’autruche, car l’arrivĂ©e de Saylor et des financiers augmentaient le pouvoir d’achat de nos bitcoins. En effet, non seulement ils s’en procuraient par centaines, mais ils apportaient aussi une certaine lĂ©gitimitĂ©, accroissant le nombre de personnes susceptibles d’en acquĂ©rir. En un sens, nous croyions que nous les laissions acheter notre monnaie, alors que c’est notre silence qu’ils achetaient.

Le discours de Saylor a ainsi prolifĂ©rĂ© parmi les utilisateurs de Bitcoin, rendant les remontrances des puristes incroyablement marginales. Aujourd’hui par exemple, l’adage « pas vos clĂ©s, pas vos bitcoins » d’Andreas Antonopoulos n’est plus accueilli avec le mĂȘme enthousiasme, les gens remettant en cause le principe mĂȘme de la conservation personnelle. C’est pour cette raison que nous allons revenir en dĂ©tail, dans un second article, sur les Ă©lĂ©ments qui composent la doctrine saylorienne. Pour ceux qui viendront aprĂšs.


Notes

Cet article a Ă©tĂ© rĂ©digĂ© intĂ©gralement sans LLM, hormis les traductions qui ont Ă©tĂ© rĂ©alisĂ©es grĂące Ă  DeepL. L’illustration a Ă©tĂ© produite avec GPT Image 1.5.

  1. Michael Saylor a Ă©tĂ© nommĂ© « Entrepreneur de l’annĂ©e dans le secteur des hautes technologies » par KPMG Washington en 1996 et « Entrepreneur de l’annĂ©e dans le secteur des logiciels » par Ernst & Young en 1997. Il Ă©tait prĂ©sentĂ© comme l’un des 10 meilleurs entrepreneurs de 1998 par le magazine Red Herring. Il faisait partie de la liste des « inventeurs de moins de 35 ans » du MIT Technology Review en 1999. ↩
  2. La sociĂ©tĂ© a Ă©tĂ© poursuivie par la SEC, et ses dirigeants ont Ă©tĂ© condamnĂ©s Ă  payer chacun une amende de 350 000 $. ↩
  3. Le jeu d’argent en ligne aux États-Unis a Ă©normĂ©ment souffert de l’application de l’Unlawful Internet Gambling Enforcement Act, loi adoptĂ©e en 2006 qui interdisait aux banques de valider les virements Ă  destination des plateformes du domaine. En particulier, le poker en ligne en a subi les consĂ©quences le vendredi 15 avril 2011 lorsque les trois principaux sites consacrĂ©s Ă  ce jeu (PokerStars, Full Tilt Poker et Absolute Poker) ont Ă©tĂ© fermĂ©s par le FBI. ↩
  4. On remarquera l’aurĂ©ole dorĂ©e derriĂšre lui, habituellement rĂ©servĂ©e aux saints dans la tradition chrĂ©tienne. ↩
☐ ☆ ✇ Comprendre la cryptomonnaie

La limite des 21 millions n’était pas le but originel de Bitcoin

By: Ludovic Lars —

Lorsqu’une personne se renseigne Ă  propos de Bitcoin, il faut peu de temps pour qu’elle apprenne que sa mise en circulation est rĂ©duite au cours du temps et que la quantitĂ© finale est plafonnĂ©e Ă  21 millions d’unitĂ©s. Il lui est ensuite suggĂ©rĂ© que si son utilisation croit, alors la raretĂ© absolue des bitcoins fera que leur valeur explosera Ă  la hausse. C’est cette logique spĂ©culative qui a menĂ© le prix du bitcoin Ă  passer de 0,001 $ Ă  126 000 $ en moins de 20 ans.

Cependant, la limite emblĂ©matique des 21 millions, aujourd’hui mise Ă  l’honneur par les vendeurs de rĂȘve, ne constituait pas l’objectif principal du systĂšme de Nakamoto, et a Ă©tĂ© secondaire au cours de sa conception ; elle a longtemps Ă©tĂ© considĂ©rĂ©e comme un moyen de rendre le bitcoin attractif, et pas comme une fin en soi. La preuve la plus Ă©clatante de ce fait est qu’à l’origine, Bitcoin a Ă©tĂ© conçu pour avoir une crĂ©ation monĂ©taire constante. Satoshi Nakamoto n’a en effet ajoutĂ© les halvings et le plafond d’émission qu’aprĂšs la publication du livre blanc.

À l’heure oĂč la mystique saylorienne domine, oĂč les ETF se multiplient, et oĂč l’État le plus puissant de la planĂšte constitue une rĂ©serve stratĂ©gique de bitcoins, il semble essentiel de rappeler que le but originel de Bitcoin Ă©tait bien plus noble qu’attirer toute la cupiditĂ© du monde.

Les deux livres blancs

Le 31 octobre 2008, Satoshi Nakamoto inaugure sa dĂ©couverte en envoyant le livre blanc de Bitcoin, intitulĂ© Bitcoin : Un systĂšme d’argent liquide Ă©lectronique pair Ă  pair, Ă  la liste de diffusion de courrier Ă©lectronique de Metdowd.com dĂ©diĂ©e Ă  la cryptographie. Ce document n’est cependant pas la seule version qui existe, et il en publiera une autre, mise Ă  jour, le 24 mars 2009, qui est hĂ©bergĂ©e sur Bitcoin.org et Ă  laquelle nous faisons gĂ©nĂ©ralement rĂ©fĂ©rence aujourd’hui. Le premier livre blanc diffĂšre ainsi lĂ©gĂšrement du second.

En particulier, dans ce premier document, Satoshi ne fait pas mention des « frais de transaction » ou d’un « nombre prĂ©dĂ©terminĂ© d’unitĂ©s », comme il fera plus tard. Pour rĂ©compenser les mineurs qui assurent le traitement des paiements, il prĂ©voit une Ă©mission de monnaie constante, vraisemblablement de 100 bitcoins toutes les 15 minutes1. Dans le livre blanc, il Ă©crit :

« L’ajout rĂ©gulier d’une quantitĂ© constante de nouvelles unitĂ©s s’apparente Ă  l’action des mineurs d’or qui dĂ©pensent des ressources pour mettre de l’or en circulation. »

Il justifie ainsi le choix d’une « inflation naturelle » en comparant le bitcoin Ă  l’or, qui a toujours connu une certaine crĂ©ation monĂ©taire tout en conservant son pouvoir d’achat2. Avec une quantitĂ© constante de nouveaux bitcoins, le taux d’émission annuelle devrait diminuer au cours du temps : il passerait sous les 5 % aprĂšs 20 ans, et sous les 2 % au bout de 50 ans. Outre la phrase du livre blanc, Satoshi prĂ©cisera dans un courriel privĂ© quelque jours plus tard :

« L’offre d’or augmente d’environ 2 Ă  3 % par an.  N’importe quelle monnaie fiat affiche gĂ©nĂ©ralement un taux d’inflation supĂ©rieur. »

La discussion avec Ray Dillinger

En novembre 2008, Satoshi discute de Bitcoin avec les membres de la liste. Il Ă©change notamment avec Ray Dillinger, consultant indĂ©pendant dans les nouvelles technologies, qui s’intĂ©resse aux protocoles de monnaie numĂ©rique. Dans un courriel envoyĂ© dans la soirĂ©e du 5 novembre (PST), il reproche au bitcoin son « absence de valeur intrinsĂšque », ne comprenant pas bien qu’il s’agit d’une politique monĂ©taire dĂ©finie, contrĂŽlĂ©e par un algorithme d’ajustement de la difficultĂ©. Pour lui, tout le monde peut crĂ©er de nouvelles unitĂ©s Ă  l’infini (comme dans systĂšme RPOW de Hal Finney), ce qui rĂ©duit considĂ©rablement la valeur de la monnaie. Il conclut faussement que la monnaie « prĂ©sente une inflation d’environ 35 %, puisque c’est le taux annuel d’amĂ©lioration de la performance informatique ». Satoshi en discute en privĂ© avec lui, avant de le corriger publiquement le 8 novembre :

« La difficultĂ© augmente proportionnellement afin de maintenir constante la production supplĂ©mentaire totale.  On sait donc Ă  l’avance combien de nouveaux bitcoins seront créés au cours des annĂ©es futures.

La production de nouvelles unitĂ©s implique une augmentation planifiĂ©e de la masse monĂ©taire, mais celle-ci n’entraĂźne pas nĂ©cessairement de l’inflation.  Si la quantitĂ© de monnaie augmente au mĂȘme rythme que le nombre de personnes qui l’utilisent, les prix resteront stables.  Si elle n’augmente pas aussi vite que la demande, il y aura de la dĂ©flation et les premiers dĂ©tenteurs de la monnaie verront sa valeur augmenter.

Les unitĂ©s doivent ĂȘtre distribuĂ©es d’une maniĂšre ou d’une autre au dĂ©part, et un taux constant semble ĂȘtre la meilleure mĂ©thode. »

Satoshi confirmera l’existence de ce modĂšle initial Ă  Martti Malmi en mai 2009 dans un courriel incluant son dĂ©bat en privĂ© avec Ray :

« Cette discussion sur l’inflation a eu lieu avant la mise en place du mĂ©canisme de frais de transaction et du programme fixe des 21 millions d’unitĂ©s ; elle n’est donc peut-ĂȘtre plus tout Ă  fait d’actualitĂ©. »

Toutefois, ce modĂšle s’avĂšre dĂ©fectueux, ce que ne manque pas de lui faire remarquer le premier dĂ©tracteur de Bitcoin : James A. Donald.

L’échange avec James A. Donald

James A. Donald est un cypherpunk anonyme qui est le premier Ă  avoir rĂ©pondu publiquement Ă  Satoshi, le 2 novembre, pour reprocher Ă  Bitcoin sa faible capacitĂ© Ă  passer Ă  l’échelle. Les deux hommes Ă©changent longuement sur la liste. Ce sont les remarques du cypherpunk sur le systĂšme incitatif de Bitcoin qui vont pousser Satoshi Ă  revoir sa politique monĂ©taire et Ă  intĂ©grer des frais de transaction.

Dans la nuit du 8 au 9 novembre, James A. Donald blĂąme ainsi l’émission monĂ©taire constante choisie par Satoshi pour inciter les mineurs Ă  assurer le traitement des transactions. Il nuance nĂ©anmoins son propos en ajoutant que c’est mieux que les monnaies classiques sujettes aux alĂ©as de la politique :

« Cette proposition ne peut pas ĂȘtre mise en Ɠuvre, car dans le systĂšme proposĂ©, le travail de suivi de la propriĂ©tĂ© des unitĂ©s est financĂ© par le seigneuriage, ce qui nĂ©cessite de l’inflation.

Ce n’est pas un dĂ©faut insurmontable : une inflation prĂ©visible est moins choquante qu’une inflation qui est traficotĂ©e de temps en temps pour transfĂ©rer les richesses d’un groupe Ă©lectoral Ă  un autre. »

Dans la journĂ©e du 9, James A. Donald Ă©met un nouvelle critique, cette fois-ci sur le fait qu’un mineur n’est pas incitĂ© Ă  inclure des transactions dans un bloc :

« Cette solution [
] ne rĂ©sout pas celui de l’enregistrement des dĂ©penses. Si un nƓud ignore toutes les dĂ©penses sans importance pour lui, il n’en subit aucune consĂ©quence nĂ©gative. »

Satoshi a alors l’idĂ©e d’ajouter un mĂ©canisme des frais de transaction, qui aurait l’avantage de rĂ©soudre les deux problĂšmes. Dans la soirĂ©e du 9 novembre, rĂ©pondant Ă  James A. Donald, il dĂ©crit ce mĂ©canisme comme suit :

« Si tu as des difficultĂ©s avec la question de l’inflation, il est facile d’ajuster le systĂšme pour qu’il fonctionne avec des frais de transaction.  C’est trĂšs simple : il suffit que la valeur en sortie de toute transaction soit infĂ©rieure de 1 centime Ă  la valeur en entrĂ©e.  Soit le logiciel client construit automatiquement des transactions ayant un montant supĂ©rieur de 1 centime Ă  la valeur de paiement prĂ©vue, soit ce montant est prĂ©levĂ© du cĂŽtĂ© du bĂ©nĂ©ficiaire.  La rĂ©compense obtenue lorsqu’un nƓud trouve une preuve de travail pour un bloc correspondrait au total des frais contenus dans ce bloc. »

Le lendemain, Satoshi ajoute :

« GrĂące au systĂšme de rĂ©compense basĂ© sur les frais de transaction que j’ai rĂ©cemment prĂ©sentĂ©, les nƓuds seraient incitĂ©s Ă  inclure toutes les transactions payantes qu’ils reçoivent. »

Le code de novembre 2008

À la suite de sa discussion avec James A. Donald, Satoshi Nakamoto dĂ©cide de mettre en Ɠuvre le mĂ©canisme des frais de transaction au sein de son modĂšle. Il fait Ă©galement diminuer la crĂ©ation monĂ©taire au cours du temps, de façon Ă  limiter la quantitĂ© Ă  un montant prĂ©dĂ©fini. Le 14 novembre, dans une rĂ©ponse Ă  Ray Dillinger, il Ă©crit :

« Il y aura des frais de transaction, ce qui incitera les nƓuds Ă  recevoir et Ă  inclure autant de transactions que possible.  Les nƓuds finiront par ĂȘtre rĂ©munĂ©rĂ©s uniquement par ces frais lorsque le nombre total d’unitĂ©s créées atteindra le plafond prĂ©dĂ©terminĂ©. »

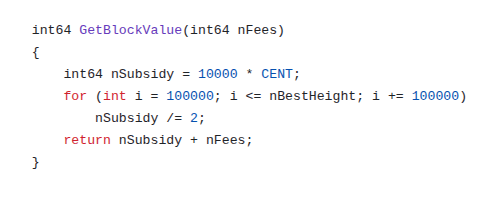
Le 16 novembre, il partage le code logiciel de Bitcoin avec certains membres de la liste, dont Ray Dillinger et James A. Donald. Les paramĂštres prĂ©sents dans cette version diffĂšrent du prototype de janvier 2009. Le temps entre chaque bloc, par exemple, est de 15 minutes (au lieu de 10). Chaque bitcoin (COIN) se divise en 100 centimes (CENT), qui sont eux-mĂȘmes divisibles en 10 000 unitĂ©s plus petites, si bien qu’un bitcoin correspond Ă  1 million d’unitĂ©s de base.

Satoshi y inclut surtout la mĂ©canique de rĂ©duction de moitiĂ© (le fameux halving) qui divise par deux la crĂ©ation monĂ©taire tous les 100 000 blocs, soit 2 ans et 10 mois environ. Dans cette version du code, il se crĂ©e 100 bitcoins durant la premiĂšre pĂ©riode de 100 000 blocs, 50 durant la deuxiĂšme pĂ©riode, etc. de sorte que la quantitĂ© totale de bitcoins converge vers 20 millions d’unitĂ©s, qui sera atteinte 77 ans plus tard.

Fonction GetBlockValue qui donne le nombre de bitcoins créés par bloc.

Le lancement du réseau

Un mois et demi plus tard, le 8 janvier 2009, Satoshi Nakamoto publie la version 0.1 du logiciel. Cette derniĂšre inclut les paramĂštres qu’on connait bien : les 10 minutes entre chaque bloc, les 50 bitcoins par bloc, les 100 millions d’unitĂ©s de base (« satoshis ») par bitcoin, le halving tous les 4 ans, et le plafond des 21 millions de bitcoins. Comme il l’écrira quelques mois plus tard Ă  Mike Hearn, le choix du nombre des 21 millions et de la granularitĂ© des unitĂ©s est une « estimation Ă©clairĂ©e », un « entre-deux » prenant en considĂ©ration le scĂ©nario oĂč Bitcoin resterait une « petite niche » et celui oĂč il serait utilisĂ© « pour une partie du commerce mondial ».

Outre le code, Satoshi dĂ©crit la politique monĂ©taire dĂ©finitive dans son courriel d’introduction :

« La circulation totale sera de 21 000 000 d’unitĂ©s.  Elles seront distribuĂ©es aux nƓuds du rĂ©seau lorsqu’ils crĂ©eront des blocs, la quantitĂ© Ă©mise Ă©tant divisĂ©e par deux tous les 4 ans. [
] Lorsque cela sera Ă©puisĂ©, le systĂšme pourra prendre en charge les frais de transaction si nĂ©cessaire. »

Le 10 janvier, Hal Finney, ingĂ©nieur amĂ©ricain connu pour son implication dans le mouvement cypherpunk et dans PGP, approuve cette façon de faire en s’enhtousiasmant du fait que « le systĂšme peut ĂȘtre configurĂ© pour n’autoriser qu’un nombre maximum certain d’unitĂ©s Ă  ĂȘtre gĂ©nĂ©rĂ©es ». Dans son courriel, il estime que si Bitcoin devient « le systĂšme de paiement dominant utilisĂ© dans le monde entier », chaque unitĂ© aura alors « une valeur d’environ 10 millions » de dollars.

Satoshi voit dans cette prĂ©diction un formidable moyen de communication pour donner envie aux gens d’essayer Bitcoin. Il utilise ainsi cet argument de vente Ă  plusieurs reprises, sur la liste de diffusion en janvier et sur le forum de la Fondation P2P en fĂ©vrier. Et il a son effet : Dustin Trammell, l’un des premiers mineurs aprĂšs Satoshi et Hal Finney, confiera au crĂ©ateur de Bitcoin que cette possibilitĂ© de gagner de l’argent est « l’une des raisons qui [l’ont] poussĂ© Ă  dĂ©marrer un nƓud si rapidement ».

Satoshi prend ensuite ses distances avec cet aspect spĂ©culatif, n’en parlant pratiquement jamais et toujours de maniĂšre trĂšs mesurĂ©e. En juin 2009, dans un courriel Ă  Martti Malmi, il Ă©crit qu’il n’est « pas Ă  l’aise avec le fait de dĂ©clarer explicitement » que le bitcoin devrait ĂȘtre considĂ©rĂ© « comme un investissement », jugeant que c’est une « affirmation dangereuse » (d’un point de vue lĂ©gal vraisemblablement). Il ajoute :

« Il n’y a pas de mal Ă  ce que les gens arrivent Ă  cette conclusion par eux-mĂȘmes, mais nous ne pouvons pas le prĂ©senter de cette façon. »

Mais l’imaginaire des gens est dĂ©jĂ  irrĂ©mĂ©diablement influencĂ©, et les bulles successives qui se produiront en 2011 et en 2013 termineront de modifier la perception gĂ©nĂ©rale de Bitcoin par le public.

Bitcoin a été dévoyé

Satoshi Nakamoto n’était donc pas opposĂ© Ă  ce que les gens utilisent le bitcoin comme une rĂ©serve de valeur, comme un vĂ©hicule d’« investissement Ă  long terme ». Mais il voyait cet aspect spĂ©culatif davantage comme un moyen d’amorcer Ă©conomiquement son systĂšme que comme une fin en soi. Le but principal de Satoshi Nakamoto, explicitement citĂ© dans l’introduction du livre blanc, Ă©tait de rĂ©soudre le problĂšme des paiements en ligne en crĂ©ant un « argent liquide Ă©lectronique » pouvant ĂȘtre utilisĂ© « sans avoir recours Ă  un tiers de confiance ».

S’il a jugĂ© que son systĂšme Ă©tait prĂȘt le 31 octobre 2008, c’est que l’objectif pouvait ĂȘtre rempli avec une crĂ©ation monĂ©taire constante. Il a revu cet Ă©lĂ©ment, car le modĂšle incluant des frais de transaction et une quantitĂ© limitĂ©e d’unitĂ©s Ă©tait simplement plus Ă©lĂ©gant : les frais incitaient les mineurs Ă  inclure les transactions dans leurs blocs tandis que « dĂ©flation naturelle » rĂ©compensait les commerçants qui conservaient les unitĂ©s reçues, limitant le change avec les monnaies classiques. Ce second modĂšle Ă©tait donc bien plus Ă  mĂȘme de remplir le but originel de Bitcoin.

Il est difficile de nier que la spĂ©culation liĂ©e Ă  la limite des 21 millions a Ă©tĂ© l’élĂ©ment qui a permis Ă  Bitcoin de perdurer jusqu’aujourd’hui. Entre autres, elle garantissait une demande minimale pour l’unitĂ© de compte et une utilisation plancher du rĂ©seau. Mais cet appĂąt du gain a dĂ©gĂ©nĂ©rĂ© jusqu’à ne plus vraiment servir le sain dĂ©veloppement de Bitcoin, dans le sens oĂč les gens n’assurent mĂȘme plus la garde de leurs propres bitcoins. Satoshi Nakamoto voulait initialement crĂ©er un « systĂšme d’argent liquide Ă©lectronique », pas une « marchandise numĂ©rique sans Ă©metteur » qui servirait d’adossement pour des instruments financiers institutionnels ou de garantie dans des prĂȘts collatĂ©ralisĂ©s. Il pourrait ĂȘtre opportun de s’en rappeler.


Notes

Cet article est une version remaniĂ©e et augmentĂ©e de plusieurs sections du cours sur l’histoire de la crĂ©ation de Bitcoin publiĂ© sur PlanB Academy. L’illustration a Ă©tĂ© produite avec GPT Image 1.5, sur la base du gĂ©nĂ©rique de 20th Century Fox ; l’idĂ©e vient de u/birth_of_bitcoin sur Reddit. Les traductions ont Ă©tĂ© rĂ©alisĂ©e grĂące Ă  DeepL. Le reste du texte a Ă©tĂ© rĂ©digĂ© intĂ©gralement sans LLM.

  1. Ce modĂšle rappelle inĂ©vitablement l’émission rĂ©siduelle de Monero, qui est de 0,6 XMR toutes les deux minutes. ↩
  2. MalgrĂ© la conception soutenue par certains Ă©conomistes autrichiens comme Ludwig von Mises, l’inflation monĂ©taire n’équivaut pas Ă  l’inflation des prix, car la croissance de l’économie compense en partie la crĂ©ation monĂ©taire. Dans le cas d’une monnaie-marchandise soumise uniquement au marchĂ©, il n’y a pas d’inflation des prix, Ă  moins que les conditions de sa production ne changent drastiquement. ↩
☐ ☆ ✇ Comprendre la cryptomonnaie

L’avarice et Bitcoin : une relation ambigĂŒe

By: Ludovic Lars —

Le 5 dĂ©cembre dernier, le cours boursier du bitcoin a dĂ©passĂ© le niveau emblĂ©matique des 100 000 dollars, un Ă©vĂšnement attendu de longue date par de nombreuses personnes. Cette hausse a Ă©tĂ© portĂ©e (entre autres) par l’arrivĂ©e des ETF au comptant aux États-Unis en janvier 2024, par le halving de l’émission des bitcoins en avril, et par l’élection de Donald Trump Ă  la prĂ©sidences des États-Unis en novembre, lui qui avait promis au prĂ©alable la mise en place d’une « rĂ©serve stratĂ©gique » en BTC. Les dĂ©tenteurs de bitcoins, devenus tout Ă  coup un peu plus riches, se sont particuliĂšrement rĂ©jouis de cette augmentation, allant jusqu’à organiser des soirĂ©es spĂ©ciales pour l’occasion. Depuis, le cours oscille autour 100 000 $ sans parvenir s’élever beaucoup plus haut, mais les prĂ©visions pour 2025 n’en sont pas moins extrĂȘmement optimistes : certains s’attendent Ă  voir un prix de 250 000 $ d’ici la fin de l’annĂ©e, tandis que d’autres visent plutĂŽt les 700 000 $.

Ce nouvel engouement spĂ©culatif constitue une circonstance idĂ©ale pour Ă©voquer un phĂ©nomĂšne particuliĂšrement rĂ©pandu dans le secteur de la cryptomonnaie : celui de l’attachement excessif Ă  la richesse matĂ©rielle, communĂ©ment appelĂ© l’avarice. Dans un premier temps, nous reviendrons ainsi sur le rĂŽle qu’a jouĂ© la spĂ©culation dans l’amorçage de Bitcoin et sur la place de plus en plus grande que la thĂ©saurisation a pris dans le discours des bitcoineurs au cours du temps. Puis dans un second temps, nous parlerons des consĂ©quences de la prĂ©dominance de cette passion dans la communautĂ© de Bitcoin, en reprenant notamment la critique faite par la tradition chrĂ©tienne. PrĂ©cisons qu’il s’agit ici de parler d’un excĂšs, dont tout le monde peut faire preuve (moi-mĂȘme compris), et non de remettre en cause le bienfondĂ© de l’intĂ©rĂȘt financier, qui est Ă  la base du fonctionnement du systĂšme de Nakamoto.

La spéculation sur le bitcoin

Il existe trois raisons principales de s’intĂ©resser Ă  Bitcoin : la premiĂšre est la curiositĂ© technique ; la deuxiĂšme est la motivation idĂ©ologique ; la troisiĂšme est l’intĂ©rĂȘt spĂ©culatif. Ces trois aspects Ă©taient prĂ©sents dĂšs les dĂ©buts de la cryptomonnaie et existent toujours dans la communautĂ© sous des formes diverses. Toutefois, c’est le troisiĂšme qui est dĂ©sormais dominant, si bien que le prix de l’unitĂ© de compte est devenu un sujet immanquable dans les conversations concernant Bitcoin.

À l’origine, la spĂ©culation (du latin spĕcĆ­lor, « observer », « regarder d’en haut », « surveiller ») dĂ©signe l’acte de rĂ©flĂ©chir profondĂ©ment aux consĂ©quences d’une hypothĂšse. Mais aujourd’hui, le mot a surtout tendance Ă  se rapporter Ă  la spĂ©culation financiĂšre, c’est-Ă -dire l’activitĂ© d’anticiper l’évolution du prix d’un actif Ă  court, moyen ou long terme, dans le but d’en tirer un bĂ©nĂ©fice. C’est dans ce sens que nous l’employons ici.

MĂȘme si le terme prĂ©sente un caractĂšre pĂ©joratif dans la bouche de certains (dont les nombreux contempteurs de Bitcoin), la spĂ©culation peut ĂȘtre une action tout Ă  fait banale et anodine. En un sens, nous sommes tous des spĂ©culateurs : chacun rĂ©flĂ©chit Ă  son avenir et Ă  celui de ses proches, en essayant de prĂ©dire l’avenir et de rĂ©aliser des opĂ©rations financiĂšres en consĂ©quence. Par exemple, le Français moyen, qui conserve de l’euro Ă  moyen terme, spĂ©cule : il fait le pari que la monnaie europĂ©enne ne connaitra pas une inflation Ă©levĂ©e entretemps. Le caractĂšre nĂ©faste de la spĂ©culation est plutĂŽt Ă  chercher dans l’obsession qu’on peut retrouver chez certains boursicoteurs compulsifs, dont l’activitĂ© se rapproche plus du jeu d’argent que de la gestion de patrimoine saine et dĂ©passionnĂ©e.

Le bitcoin, en tant qu’unitĂ© de compte numĂ©rique Ă©tant Ă©changĂ©e librement sur Internet, est soumis Ă  la loi de l’offre et de la demande et possĂšde un prix qui varie en fonction du temps. De ce fait, il est sujet Ă  la spĂ©culation financiĂšre des acteurs du marchĂ©, pour toutes sortes de raisons et Ă  des horizons temporels multiples. Mais le principal argument derriĂšre la spĂ©culation Ă  moyen-long terme sur le bitcoin est gĂ©nĂ©ralement celui de sa premiĂšre monĂ©tisation, c’est-Ă -dire de son adoption initiale comme intermĂ©diaire d’échange par un nombre plus ou moins Ă©levĂ© d’utilisateurs.

Le bitcoin est prĂ©sentĂ© comme une monnaie en devenir depuis ses dĂ©buts, et il parait naturel de miser sur le fait qu’il va devenir un intermĂ©diaire d’échange plus ou moins rĂ©pandu. La valeur agrĂ©gĂ©e d’une monnaie dĂ©pend de son utilitĂ© (c’est-Ă -dire la quantitĂ© de choses qu’elle permet de se procurer), et doit donc thĂ©oriquement augmenter Ă  mesure que son adoption grandit. Puisque la quantitĂ© de bitcoins est en principe limitĂ©e Ă  long terme Ă  21 millions d’unitĂ©s, l’accroissement de la valeur agrĂ©gĂ©e doit se traduire par une hausse du prix unitaire. D’oĂč l’idĂ©e qu’on s’en fait d’un « investissement1 » : acheter du bitcoin permet de miser sur son potentiel d’adoption futur.

Cette spĂ©culation est indissociable de l’histoire de Bitcoin. Elle a en effet Ă©mergĂ© dĂšs le lancement du rĂ©seau en janvier 2009. À ce moment-lĂ , la rĂ©flexion portait sur le fait d’amorcer Ă©conomiquement le systĂšme, et la spĂ©culation reprĂ©sentait l’un des facteurs initiaux qui a poussĂ© les gens Ă  donner une valeur au bitcoin2.

C’est le cypherpunk Hal Finney, premier destinataire d’une transaction sur le rĂ©seau, qui a initialement suggĂ©rĂ© cette idĂ©e dans un courriel adressĂ© Ă  la liste de diffusion de Metzdowd.com, la fameuse Cryptography Mailing List. Le 11 janvier 2009, en rĂ©ponse Ă  la publication de la politique monĂ©taire par Satoshi Nakamoto, il a ainsi dĂ©crit comment le minage de bitcoins pouvait constituer « un trĂšs bon pari », Ă©tant donnĂ© le potentiel de hausse du pouvoir d’achat. Voici son courriel, dans son intĂ©gralité :

« Il est intĂ©ressant de noter que le systĂšme peut ĂȘtre configurĂ© de maniĂšre Ă  n’autoriser qu’un certain nombre maximum d’unitĂ©s Ă  ĂȘtre gĂ©nĂ©rĂ©es. Je suppose que l’idĂ©e est que la quantitĂ© de travail nĂ©cessaire pour gĂ©nĂ©rer une nouvelle unitĂ© deviendra de plus en plus importante avec le temps.

Un des problĂšmes immĂ©diats avec n’importe quelle nouvelle monnaie est de savoir comment lui donner une valeur. MĂȘme en ignorant le problĂšme pratique liĂ© au fait que quasi personne ne l’acceptera au dĂ©but, il est toujours difficile de trouver un argument raisonnable justifiant l’attribution d’une valeur non nulle pour les unitĂ©s.

En guise d’expĂ©rience de pensĂ©e amusante, imaginons que Bitcoin soit un succĂšs et devienne le systĂšme de paiement dominant utilisĂ© dans le monde entier. Alors, la valeur totale de la monnaie devrait ĂȘtre Ă©gale Ă  la valeur totale de toutes les richesses du monde. Les estimations actuelles du patrimoine total des mĂ©nages dans le monde que j’ai trouvĂ©es varient entre 100 et 300 milliers de milliards de dollars. Pour un nombre d’unitĂ©s de 20 millions, cette prĂ©vision donnerait Ă  chaque unitĂ© une valeur d’environ 10 millions de dollars.

La possibilitĂ© de gĂ©nĂ©rer des unitĂ©s aujourd’hui avec l’équivalent de quelques centimes de temps de calcul peut donc constituer un trĂšs bon pari, dont la cote serait d’environ 100 millions contre 1 ! MĂȘme si les chances que Bitcoin atteigne un tel niveau de rĂ©ussite sont minces, ces chances sont-elles vraiment de 100 millions contre 1 ? Il y a lĂ  matiĂšre Ă  rĂ©flexion  »

Le 15 janvier, soit quelques jours plus tard, Satoshi Nakamoto et l’ingĂ©nieur Dustin Trammell (qui venait de dĂ©couvrir l’existence de Bitcoin) ont discutĂ© en privĂ© de ce message de Hal Finney. Satoshi a Ă©voquĂ© la « possibilité » que le bitcoin « soit considĂ©rĂ© comme un investissement Ă  long terme », et Trammell a approuvĂ© en Ă©crivant que c’était « l’une des raisons pour lesquelles [il avait] dĂ©marrĂ© un nƓud si rapidement ». Le lendemain, Satoshi a envoyĂ© un courriel Ă  la liste de diffusion qui retranscrivait ce dont il avait parlĂ© avec Trammell. Il Ă©crivait alors :

« Il pourrait ĂȘtre judicieux de s’en procurer au cas oĂč le phĂ©nomĂšne prendrait de l’ampleur. Si suffisamment de gens pensent la mĂȘme chose, on pourra assister Ă  une prophĂ©tie autorĂ©alisatrice. »

Il a confirmĂ© ce point de vue sur le forum de la Fondation P2P oĂč il expliquait qu’il pouvait se former une « boucle de rĂ©troaction positive », dans le sens oĂč « plus les utilisateurs [Ă©taient] nombreux, plus la valeur [augmentait], ce qui [pouvait] attirer davantage d’utilisateurs dĂ©sireux de profiter de cette hausse ».

Cette conception s’est par la suite retrouvĂ©e dans la FAQ et sur la page SourceForge en mai 2009, sous la plume de Martti Malmi, le jeune Ă©tudiant finlandais qui deviendrait le bras droit de Satoshi :

« La valeur du bitcoin est susceptible d’augmenter Ă  mesure que la croissance de l’économie de Bitcoin dĂ©passe le taux d’inflation – considĂ©rez le bitcoin comme un investissement et commencez Ă  faire fonctionner un nƓud aujourd’hui ! »

L’aspect spĂ©culatif prenait donc une place importante dans la prĂ©sentation de Bitcoin auprĂšs des nouveaux utilisateurs. Toutefois, cette communication avait surtout pour but d’amorcer le systĂšme. L’objectif de Nakamoto n’était pas de crĂ©er un objet ultraspĂ©culatif, mais de façonner une nouvelle monnaie pouvant ĂȘtre utilisĂ©e dans le cadre de paiements en ligne. Rappelons Ă  ce titre que la fameuse limite des 21 millions n’a Ă©tĂ© ajoutĂ©e par Satoshi qu’en novembre 2008, Ă  la suite de discussions avec des membres de la liste de diffusion, donc aprĂšs la publication du livre blanc initial.

Par la suite, le crĂ©ateur de Bitcoin a pris ses distances avec la spĂ©culation financiĂšre. Il a rapidement Ă©tĂ© trĂšs mesurĂ© avec la notion d’investissement mise en valeur par Martti Malmi, vraisemblablement pour des raisons lĂ©gales. Dans un courriel adressĂ© au jeune Finlandais en juin 2009, il Ă©crivait :

« Je ne suis pas Ă  l’aise avec le fait de dĂ©clarer explicitement : « considĂ©rez-le comme un investissement ». C’est une affirmation dangereuse et tu devrais supprimer ce point. Il n’y a pas de mal Ă  ce que les gens arrivent Ă  cette conclusion par eux-mĂȘmes, mais nous ne pouvons pas le prĂ©senter de cette façon. »

Puis il a cessĂ© totalement de parler du sujet, Ă©voquant plutĂŽt les aspects techniques ou l’utilisation du bitcoin comme moyen de paiement.

L’évolution mĂ©mĂ©tique de BTC

Cette propension Ă  la spĂ©culation s’est peu Ă  peu dĂ©veloppĂ©e au sein de la communautĂ© des utilisateurs de Bitcoin. Initialement minoritaire, elle s’est progressivement Ă©largie au fil des bulles successives qu’a connues le prix du bitcoin. Chaque engouement ramenait plus de spĂ©culateurs, qui participaient Ă  contribuer Ă  l’engouement suivant, et ainsi de suite. Si ce phĂ©nomĂšne a permis de faire connaitre la crĂ©ation de Satoshi Nakamoto au monde entier, il a aussi eu un effet dĂ©vastateur sur la culture entourant Bitcoin, c’est-Ă -dire l’ensemble des discours, des reprĂ©sentations, des valeurs et des pratiques pouvant se retrouver chez les gens qui l’utilisent.

Cette Ă©volution s’est en particulier manifestĂ©e par l’intermĂ©diaire de mĂšmes3 circulant dans la communautĂ©, qui se sont propagĂ©s d’abord sur le forum BitcoinTalk, puis sur Reddit et enfin sur Twitter. Ces mĂšmes sont gĂ©nĂ©ralement des courtes formules rĂ©pĂ©tĂ©es Ă  l’envi, des reprĂ©sentations visuelles Ă  portĂ©e symbolique ou des conceptions simplificatrices sur la nature de Bitcoin. Ils forment les blocs de base de la culture de Bitcoin, notamment dans la mesure oĂč celle-ci se dĂ©veloppe majoritairement sur Internet, oĂč l’on est habituĂ© aux contenus courts et frappants.

Comme nous l’avons suggĂ©rĂ©, jusqu’en 2011, le bitcoin Ă©tait principalement vu comme un moyen de paiement, comme un « argent liquide Ă©lectronique » pour reprendre les termes du titre du livre blanc. Il Ă©tait vantĂ© pour ses propriĂ©tĂ©s liĂ©es aux transferts : la possibilitĂ© d’envoyer des paiements quand on le souhaite, l’absence d’exigence d’identification, la non-limitation par les frontiĂšres, les frais minimes, etc. Les achats en bitcoins Ă©taient cĂ©lĂ©brĂ©s comme des actions montrant que l’économie Ă©tait en train de grandir. C’était le cas des fameuses pizzas de Laszlo Hanyecz, achetĂ©es en mai 2010 pour 10 000 bitcoins, qui ont Ă©tĂ© une « grande Ă©tape » dans l’adoption progressive du bitcoin.

Publicité parodique de Bitcoin, le comparant à Western Union (token_dave, 2014)

Mais alors que la financiarisation progressait, le bitcoin a Ă©tĂ© de plus en plus perçu comme une « rĂ©serve de valeur » ou un « or numĂ©rique ». On a vu les financiers professionnels entrer dans la danse, Ă  l’instar des frĂšres Winklevoss, qui avaient rĂ©cupĂ©rĂ© une belle somme aprĂšs avoir gagnĂ© un procĂšs contre Mark Zuckerberg, le fondateur de Facebook. S’en est suivie la double bulle de 2013 : le prix est passĂ© de 13 $ Ă  1 150 $ en l’espace d’un an. À partir de lĂ , le discours a changĂ©. La hausse du prix est devenue un facteur de rĂ©ussite. Les mĂ©dias gĂ©nĂ©ralistes ont davantage abordĂ© le sujet sous cet angle, attirant encore plus de spĂ©culateurs. DorĂ©navant, une grande partie des nouveaux mĂšmes Ă©taient liĂ©s Ă  l’aspect spĂ©culatif.

La limite des 21 millions est devenue pour ainsi dire sacrĂ©e, confĂ©rant au nombre 21 une signification particuliĂšre. Ce dernier s’est ainsi retrouvĂ© un peu partout, et notamment dans les noms donnĂ©s Ă  des Ɠuvres diverses : un livre (21 Leçons), un magazine (Citadelle21), une newsletter (21 Millions) ou un discours de confĂ©rence (« 21 rules of Bitcoin »). Un fonds d’investissement (21Shares) a intĂ©grĂ© le nombre 21 dans son nom pour sponsoriser un ETF. On peut aussi citer le cas de la formule « ∞/21M » de Knut Svanholm (2020), qui s’est propagĂ©e au sein de la communautĂ© pour indiquer que si le bitcoin Ă©tait amenĂ© Ă  avaler la croissance Ă©conomique mondiale, son potentiel de hausse Ă©tait infini.

Un autre symbole qui a pris en importance dans l’imaginaire des bitcoineurs au cours des annĂ©es est le taureau. Dans le monde financier, cet animal est liĂ© au marchĂ© haussier en raison de son nom anglais, bull market4. C’est tout naturellement qu’il a pris une place Ă  part dans les crĂ©ations bitcoiniennes, reprĂ©sentant l’espoir d’une hausse prodigieuse du pouvoir d’achat. Il figure ainsi dans le logo et le nom de la plateforme de change Bull Bitcoin, fondĂ©e par Francis Pouliot et David Bradley en 2018. Il est prĂ©sent sur la couverture du livre de Vijay Boyapati, A Bullish Case for Bitcoin, publiĂ© en 2021 (et traduit chez Konsensus Network sous le titre Un scĂ©nario optimiste pour Bitcoin). On peut aussi mentionner qu’une statue de taureau aux yeux laser, appelĂ©e le « Miami Bull », a Ă©tĂ© installĂ©e Ă  Miami Ă  l’occasion de la confĂ©rence Bitcoin 2022.

Bitcoin Bull from Boyapati
Le taureau présent en couverture du livre de Vijay Boyapati Un scénario optimiste pour Bitcoin (A Bullish Case for Bitcoin)

L’injonction Ă  accumuler du bitcoin et Ă  le thĂ©sauriser s’est renforcĂ©e en consĂ©quence. Le bitcoineur Ă©tait appelĂ© Ă  « conserver » (hold) ses bitcoins dans le temps (Zhou Tonged, 2013) de façon Ă  tirer parti de leur apprĂ©ciation, un encouragement qui s’est retranscrit dans le mĂšme « HODL » (GameKyuubi, 2013), dĂ©formation orthographique de hold, qui est ensuite devenu le rĂ©troacronyme de Hold on for Dear Life (« tenez bon pour votre vie »). Dans une reprĂ©sentation plus extrĂȘme de cette injonction, l’utilisateur Ă©tait poussĂ© Ă  garder jalousement ses bitcoins, malgrĂ© la disparitĂ© des richesses, quitte Ă  se retrancher dans une « citadelle » (Luka Magnotta, 2013) pour protĂ©ger sa richesse des hordes de voleurs.

Dans sa vie de tous les jours, l’individu est encouragĂ© Ă  « dĂ©penser sa monnaie fiat et accumuler des satoshis » (« spend fiat, stack sats« , Matt Odell, 2019). Il ne devrait pas chercher Ă  payer en bitcoins en raison de la loi de Gresham (« la mauvaise monnaie chasse la bonne »). De plus, il est devenu commun d’exprimer toute dĂ©pense faite en bitcoins Ă  leur valeur du cours actuel, les pizzas de Laszlo valant aujourd’hui (selon cette conception) prĂšs d’un milliard de dollars5 !

Bitcoin a de moins en moins Ă©tĂ© prĂ©sentĂ© comme un moyen d’échange numĂ©rique, mais davantage une « technologie d’épargne » (Pierre Rochard, 2019), dont l’attrait central Ă©tait « le nombre qui monte » (« Number Go Up« , Saifedean Ammous, 2020). En guise de signe de ralliement pour faire augmenter le prix jusqu’à 100 000 $, il fallait ajouter des « yeux laser » Ă  sa photo de profil (GregZaj, 2021). Les sceptiques opposĂ©s Ă  Bitcoin qui choisissent de ne pas avoir de bitcoin en connaissance de cause devaient ĂȘtre traitĂ©s avec mĂ©pris, Ă  l’instar du gold bug Peter Schiff, et on pouvait se moquer d’eux pour car ils manquaient de rĂ©aliser les profits associĂ©s (« have fun staying poor« , Udi Wertheimer, 2020).

L’objectif perçu de Bitcoin a dĂ©rivĂ© vers quelque chose qui n’avait pas Ă©tĂ© envisagĂ© par Satoshi Nakamoto. La vision d’un « argent liquide numĂ©rique », que chaque individu conserverait et utiliserait individuellement, s’est progressivement faite plus timide au profit de la notion de « monnaie de rĂ©serve » (Hal Finney, 2010). Dans cette derniĂšre conception, les bitcoins seraient principalement dĂ©tenus par des entitĂ©s (des banques) pour le compte de clients qui devraient passer par des applications dĂ©positaires et n’auraient donc pas directement la propriĂ©tĂ© de leurs fonds. C’est cette vision qui a inspirĂ© la thĂšse de l’« étalon-bitcoin » (Saifedean Ammous, 2018), un systĂšme monĂ©taire calquĂ© sur le modĂšle de l’étalon-or classique (1873–1914) oĂč le bitcoin jouerait le mĂȘme que l’or en tant que monnaie de base6. Bitcoin pourrait ainsi devenir un systĂšme de « monnaie de rĂ©serve mondiale » (Gavin Andresen, 2011), surpassant toutes les autres devises dans la pyramide monĂ©taire.

DĂšs 2014, les bitcoineurs se sont mis Ă  envisager une « hyperbitcoinisation » (Daniel Krawisz, 2014), c’est-Ă -dire une rapide dĂ©monĂ©tisation des devises fiat au profit du bitcoin. Le bitcoin Ă©tant un actif dĂ©flationniste, son prix monterait « pour toujours » (Michael Saylor, 2021), « jusqu’à la lune » (ToTheMoonGuy, 2013). Cette Ă©volution inĂ©luctable pousserait certains acteurs Ă  procĂ©der Ă  une « attaque spĂ©culative » (Pierre Rochard, 2014) en empruntant de l’argent pour acheter du bitcoin, ce qui accĂ©lĂ©rerait la chute de la monnaie Ă©tatique. Bitcoin constituerait ainsi un « cheval de Troie » (u/sovereignlife, 2015), qui servirait Ă  infiltrer le systĂšme Ă©tatico-bancaire et Ă  le purifier de l’intĂ©rieur grĂące aux incitations Ă©conomiques qu’il apporterait supposĂ©ment.

La culture de Bitcoin a donc connu une Ă©volution majeure, qui s’est traduite par le dĂ©veloppement de mĂšmes qui, mĂȘme s’ils ne sont pas nĂ©cessairement compatibles entre eux, vĂ©hiculent tous la notion d’un bitcoin qu’il faut acquĂ©rir et conserver jalousement. Ce changement est devenu de plus en plus prononcĂ© avec la financiarisation de l’utilisation, si bien que ce qui Ă©tait Ă  l’origine une simple spĂ©culation a dĂ©gĂ©nĂ©rĂ© chez certains bitcoineurs en une passion bien connue : l’avarice.

La critique traditionnelle de l’avarice

L’avarice, au sens traditionnel du terme, dĂ©signe l’attachement excessif Ă  la richesse matĂ©rielle et en particulier Ă  l’argent. Le terme provient du mot latin du mĂȘme sens, avaritia, lui-mĂȘme dĂ©rivĂ© de ăvĕo, signifiant « dĂ©sirer vivement ». En ce sens, l’avarice peut se manifester par une volontĂ© d’accumuler plus de richesse (ce qu’on nomme en français la cupiditĂ©) ou la rĂ©ticence Ă  s’en sĂ©parer (Ă  savoir la radinerie).

L’avarice est unanimement condamnĂ©e par toutes les religions traditionnelles, et en particulier par le christianisme. Dans la tradition catholique romaine, elle forme l’un des sept pĂ©chĂ©s capitaux listĂ©s par l’évĂȘque GrĂ©goire le Grand. Dans la tradition orthodoxe grecque, elle est appelĂ©e l’« amour de l’argent » (ΊÎčÎ»Î±ÏÎłÏ…ÏÎŻÎ±, philargurĂ­a) et constitue l’une des huit pensĂ©es tentatrices (logismoĂŻ) mises en avant par le moine Évagre le Pontique.

Pour la doctrine chrĂ©tienne, l’avarice a pour effet de dĂ©tourner l’individu de Dieu, en le poussant Ă  se prĂ©occuper de sa richesse matĂ©rielle plutĂŽt que de son salut spirituel. Elle le conduit Ă  poursuivre l’argent au dĂ©triment de ses relations avec les autres. L’avare a tendance Ă  nĂ©gliger ses proches, Ă  ne pas aider ses amis, Ă  rechigner Ă  faire des dĂ©penses essentielles, Ă  ne pas pratiquer l’aumĂŽne ; ce qui l’éloigne de plus en plus des gens qui l’aiment. Cet enseignement est rĂ©sumĂ© dans les mots de saint Paul, qui Ă©crivait dans sa PremiĂšre Ă©pitre Ă  TimothĂ©e :

« [L]a racine de tous les maux, c’est l’amour de l’argent. Pour s’y ĂȘtre livrĂ©s, certains se sont Ă©garĂ©s loin de la foi et se sont transpercĂ© l’ñme de tourments sans noms. » (1 Tm 6:10)

Le Nouveau Testament illustre le comportement de l’avare par l’exemple de Judas Iscariote, le disciple de JĂ©sus-Christ qui l’a trahi en le dĂ©nonçant aux autoritĂ©s. Judas Ă©tait en effet le trĂ©sorier parmi les douze apĂŽtres, mais n’hĂ©sitait pas Ă  prendre dans la bourse commune, car il « était voleur » (Jn 12:6). De plus, il a dĂ©noncĂ© le Christ au SanhĂ©drin pour « trente piĂšces d’argent » (Mt 26:15). Il a fini par se suicider en se pendant Ă  un arbre.

Le christianisme rejette en particulier la thĂ©saurisation, c’est-Ă -dire la tendance Ă  Ă©pargner son argent sans chercher Ă  le faire fructifier. D’aprĂšs JĂ©sus-Christ lui-mĂȘme, « celui qui thĂ©saurise pour lui-mĂȘme » au lieu de « s’enrichir en vue de Dieu » est un « insensé » (Lc 12:21). Cette critique de la conservation maladive peut aussi se retrouver (en premier niveau de lecture) dans la parabole des talents (Mt 25:14–30), oĂč est racontĂ©e l’histoire d’un maitre qui, partant en voyage, laisse des fonds Ă  ses serviteurs en son absence et qui, Ă  son retour, dĂ©cide de rĂ©tribuer ceux qui ont investi cet argent dans une activitĂ© productive et de punir celui qui n’a « point semé ».

La tradition chrĂ©tienne voit Ă©galement d’un mauvais Ɠil l’usure (c’est-Ă -dire le prĂȘt Ă  intĂ©rĂȘt), cette derniĂšre ayant Ă©tĂ© condamnĂ©e par le concile de NicĂ©e de 325 et par les PĂšres de l’Église. Durant le Moyen Âge, le prĂȘt Ă  intĂ©rĂȘt a ainsi Ă©tĂ© rĂ©guliĂšrement interdit dans de nombreuses nations, notamment en Europe. Ce n’est qu’à la Renaissance, avec l’apparition de la banque moderne et du protestantisme, que cette interdiction a Ă©tĂ© allĂ©gĂ©e.

L’avarice est par ailleurs reprĂ©sentĂ©e de façon figurĂ©e dans la Bible. On l’associe ainsi Ă  la figure du veau d’or, qui Ă©tait originairement un symbole d’idolĂątrie, mais qui est progressivement devenue la reprĂ©sentation de la puissance corruptrice de la richesse matĂ©rielle. Cette figure provient d’un Ă©pisode de l’Exode (Ex 32), durant lequel les HĂ©breux se sont mis Ă  adorer une statue de « veau » en or, moulĂ©e Ă  partir de leurs bijoux, alors qu’ils attendaient que MoĂŻse descende du mont SinaĂŻ, oĂč il restĂ© 40 jours et 40 nuits pour recevoir les Tables de la Loi. DĂ©tail intĂ©ressant : si cette statue est appelĂ©e un « veau » (ŚąÖ”Ś’Ö¶Śœ, ‘egel), il s’agit en rĂ©alitĂ© d’un taureau, Ă  l’image de certaines divinitĂ©s qui Ă©taient alors vĂ©nĂ©rĂ©es en Égypte (Apis) ou Ă  Canaan (El) ; l’appellation de « veau » est en effet censĂ©e jeter le ridicule sur les idoles.

L’Adoration du Veau d’or (Nicolas Poussin, 1634)

Une autre figure mise en avant par la tradition chrĂ©tienne est celle de Mammon. Il s’agit d’une personnification de l’argent (Mammon vient de l’aramĂ©en ŚžÖžŚžŚ•ÖčŚ ÖžŚ, māmƍnā signifiant « richesse »), Ă  qui les hommes sont susceptibles de vouer leur vie. C’est contre cette possibilitĂ© de corruption que JĂ©sus-Christ a averti ses disciples dans le Sermon sur la Montagne :

« Nul ne peut servir deux maĂźtres : ou il haĂŻra l’un et aimera l’autre, ou il s’attachera Ă  l’un et mĂ©prisera l’autre. Vous ne pouvez servir Dieu et l’Argent [ΌαΌωΜ៷, mamƍnĂą]. » (Mt 6:24)

The Worship of Mammon (Evelyn De Morgan, 1909)

L’avarice est donc une forme particuliĂšre d’idolĂątrie, et en est probablement une des plus visibles. Elle se manifeste dans notre monde moderne par la place que nous donnons Ă  la richesse dans nos objectifs de vie. Nous nous imaginons ainsi que l’accumulation d’argent nous apportera une sĂ©curitĂ© pour l’avenir, voire une « libertĂ© financiĂšre » qui nous permettrait de « sortir de la rat race », conformĂ©ment Ă  ce qu’enseignent les apĂŽtres du dĂ©veloppement personnel.

Bitcoin n’échappe pas Ă  l’idolĂątrie, faisant lui-mĂȘme l’objet d’une pseudo-religion, et l’amour de l’argent joue un rĂŽle de premier plan dans cette adoration. Beaucoup de personnes affirment ainsi que Bitcoin les a « sauvĂ©es », non pas par sa caractĂ©ristique de rĂ©sistance Ă  la censure, mais parce que la hausse drastique du pouvoir d’achat de l’unitĂ© de compte les a libĂ©rĂ©es de la contrainte de travailler. En les rendant riches, Bitcoin a abaissĂ© leur prĂ©fĂ©rence temporelle et les a fait se focaliser sur les choses qui comptent vraiment pour elles. Il n’est donc pas Ă©tonnant que la culture dominante dans la communautĂ© se soit concentrĂ©e autour l’intĂ©rĂȘt financier : les plus anciens bitcoineurs ont Ă©tĂ© rĂ©compensĂ©s pour avoir conservĂ© leurs bitcoins, et ont donc encouragĂ© les gens (au moins par l’exemple) Ă  faire de mĂȘme.

Les consĂ©quences de l’avarice sur Bitcoin

Les enseignements de la tradition chrĂ©tienne peuvent nous paraitre dĂ©suets, dĂ©modĂ©s. NĂ©anmoins, le sujet de l’avarice est tout Ă  fait d’actualitĂ© dans notre sociĂ©tĂ© moderne, et en particulier dans la communautĂ© de Bitcoin comme nous l’avons vu. Il convient ainsi de s’interroger pourquoi une telle opposition Ă  l’amour de l’argent existe et comment l’avarice des utilisateurs peut influer sur Bitcoin dans son ensemble.

Il va de soi que Bitcoin se fonde sur l’intĂ©rĂȘt Ă©conomique. Son fonctionnement repose sur les incitations des diffĂ©rents acteurs qui assurent sa sĂ©curitĂ©. Les mineurs ajoutent des blocs Ă  la chaine parce qu’ils sont rĂ©munĂ©rĂ©s par la crĂ©ation monĂ©taire et par les frais de transaction. Les commerçants acceptent l’unitĂ© de compte parce qu’ils bĂ©nĂ©ficient de sa rĂ©sistance Ă  la censure ou de sa dĂ©flation naturelle. Les dĂ©veloppeurs contribuent au projet parce qu’ils reçoivent un salaire des utilisateurs les plus importants. Ainsi, la viabilitĂ© de Bitcoin est, dans une certaine mesure, assurĂ©e par les incitations Ă©conomiques qui le soutiennent.

C’est pour cette raison que les bitcoineurs s’imaginent parfois que Bitcoin est un ĂȘtre indĂ©pendant, ne pouvant pas ĂȘtre affectĂ© par le monde, et que son succĂšs ne nĂ©cessite aucune action de leur part. Ils pensent que la « thĂ©orie des jeux » assurera seule sa progressive Ă©lĂ©vation au rang de monnaie mondiale, amenant son prix au million de dollars, voire au-delĂ . Cependant, ils se trompent.

L’intĂ©rĂȘt Ă©conomique ne fait pas tout. De maniĂšre gĂ©nĂ©rale, la libertĂ© est un moyen, pas une fin en soi. Dans le domaine Ă©conomique, elle permet de faire concorder l’offre et la demande, d’accomplir le plus possible les volontĂ©s des individus, sans nĂ©cessairement aboutir Ă  un ordre social harmonique. Ce qui est produit dans l’économie dĂ©pend des prĂ©fĂ©rences des personnes qui la composent : le marchĂ© va entrainer la crĂ©ation des biens et des services auxquels elles accordent de la valeur. La libertĂ© Ă©conomique totale peut ainsi aboutir Ă  un paradis sur Terre, peuplĂ© de personnes vertueuses et attentionnĂ©es ; mais elle pourrait tout aussi bien dĂ©gĂ©nĂ©rer en une sorte d’enfer cyberpunk libertarien plongĂ© dans le vice et la mĂ©fiance (d’ailleurs, un tel dĂ©sordre social est tellement intolĂ©rable qu’il se conclut gĂ©nĂ©ralement par l’avĂšnement d’un pouvoir autoritaire).

Le sort de Bitcoin est entre les mains des bitcoineurs. Le systĂšme est ce que les gens en font ; il n’est rien sans ses utilisateurs. C’est pourquoi l’avarice, qui se manifeste chez les utilisateurs, peut avoir un certain nombre de consĂ©quences sur Bitcoin.

La premiĂšre consĂ©quence est la dĂ©gradation de l’image de la cryptomonnaie. À l’origine, Bitcoin Ă©tait vu comme un systĂšme libĂ©rateur, un intermĂ©diaire d’échange rĂ©sistant Ă  la censure, une monnaie anonyme utilisĂ©e sur le marchĂ© noir. Cette vision pouvait poser problĂšme, mais elle est devenue minoritaire au profit de la conception de rĂ©serve de valeur, encourageant la spĂ©culation. Aujourd’hui, l’image de Bitcoin auprĂšs du grand public est celle d’un objet spĂ©culatif qu’il conviendrait d’acheter sur une plateforme de change centralisĂ©e, et de revendre plus tard dans le but de gagner un peu d’argent (fiat). Il a mĂȘme tendance Ă  devenir un memecoin , dans le sens oĂč on ne s’en procurerait qu’en raison de ce qu’il reprĂ©sente culturellement, pas pour son utilisation Ă©conomique rĂ©elle. Ainsi, on peut comprendre pourquoi certains accusent le bitcoin d’ĂȘtre une « bulle spĂ©culative », un phĂ©nomĂšne sans fondement, qui serait similaire Ă  la tulipomanie du XVIIe siĂšcle7. On peut aussi entendre les gens qui le voient comme une « arnaque », comme une « pyramide de Ponzi » reposant sur l’arrivĂ©e de plus en plus d’« investisseurs », attirĂ©s par les anciens dĂ©tenteurs.

Cette image dĂ©gradĂ©e a pour effet de tenir Ă©loignĂ©es les personnes qui pourraient vouloir utiliser Bitcoin pour ses propriĂ©tĂ©s de rĂ©sistance Ă  la censure, et en particulier les activistes et les gens de gauche qui se mĂ©fient initialement de la finance. En parallĂšle, les spĂ©culateurs se multiplient au fur et Ă  mesure du temps, encouragĂ©s par la culture du gain. Et le phĂ©nomĂšne s’amplifie, formant un cercle vicieux : les utilisateurs-spĂ©culateurs font plus de bruit et en attirent d’autres, ce qui isole de plus en plus les utilisateurs authentiques qui doivent faire des efforts considĂ©rables pour trier les informations qu’ils reçoivent. En d’autres termes, les mauvais utilisateurs chassent les bons.

La deuxiĂšme consĂ©quence gĂ©nĂ©rale, apparentĂ©e Ă  la premiĂšre, est l’accentuation de la volatilitĂ©. Puisque les gens voient le bitcoin comme un objet spĂ©culatif, ils s’en procurent pour gagner de l’argent rapidement. Ainsi, lors des marchĂ©s haussiers, ils ont tendance Ă  seulement acheter et Ă  ne pas vendre (laisser courir leurs gains), ce qui fait monter le taux de change considĂ©rablement. À l’inverse, lors des marchĂ©s baissiers, les spĂ©culateurs Ă  court terme ont tendance Ă  vendre pour Ă©viter de risquer de perdre trop (en coupant leurs pertes), ce qui contribue Ă  la chute et rĂ©sulte souvent en une vente panique gĂ©nĂ©rale.

Si nous voyions le bitcoin comme un instrument d’échange, les choses ne seraient probablement pas ainsi. Nous serions obligĂ©s d’encaisser des paiements sur la durĂ©e, peu importe le taux de change du moment. De mĂȘme, nous devrions le dĂ©penser rĂ©guliĂšrement, malgrĂ© des taux de change dĂ©favorables. De plus, nous pourrions prĂ©cisĂ©ment en dĂ©penser plus lorsqu’il vaudrait plus, car nous nous sentirions plus riches. Il y aurait toujours une variation et des spĂ©culateurs Ă  court terme, mais la volatilitĂ© serait rĂ©duite. Le pouvoir d’achat du bitcoin serait plus stable, de sorte qu’il pourrait devenir une vĂ©ritable unitĂ© de compte.

Une troisiĂšme consĂ©quence de l’avarice sur Bitcoin est qu’elle constitue un frein Ă  l’adoption dĂ©centralisĂ©e. L’adoption repose en premier lieu sur les commerçants, ceux qui acceptent le bitcoin en Ă©change de biens et de services (ou de monnaies dans le cas des changeurs). Les gens susceptibles de dĂ©penser leurs bitcoins dans le commerce de dĂ©tail (surtout quand cette activitĂ© est, peu ou prou, confinĂ©e Ă  l’illĂ©galitĂ©) sont les bitcoineurs convaincus. Ainsi, les boutiquiers indĂ©pendants et les changeurs de rue, qui reposent sur ce rĂ©seau de bitcoineurs, ne feront quasi aucune vente si les bitcoineurs en question refusent de dĂ©penser leurs bitcoins. Ils seront dĂ©couragĂ©s de maintenir leur capacitĂ© Ă  accepter le bitcoin, qui peut reposer sur des facteurs comme l’utilisation d’un logiciel spĂ©cifique, la formation du personnel ou la gestion (individuelle ou collective) d’un nƓud. Ainsi, l’avarice fragilise l’utilisation entre particuliers de Bitcoin, au profit de son adoption centralisĂ©e, c’est-Ă -dire l’échange sur des plateformes de change rĂ©glementĂ©es comme Coinbase et Binance, frĂ©quentĂ©es par de nombreux spĂ©culateurs opportunistes.

Pour aller plus loin, si le but est seulement de faire en sorte que « le nombre monte », alors cette adoption centralisĂ©e et contrĂŽlĂ©e est le chemin le plus court pour y parvenir. Il n’y a pas lieu de s’opposer Ă  la surveillance financiĂšre si on essaie simplement de maximiser son gain spĂ©culatif Ă  court ou moyen terme. Au contraire, chacun est incitĂ© Ă  ĂȘtre le plus passif possible, pour que les rĂ©gulateurs acceptent que le bitcoin soit dĂ©tenu en tant qu’actif par les individus, par les sociĂ©tĂ©s cotĂ©es en bourse et par les États.

Une quatriĂšme consĂ©quence de la culture de l’avarice est son effet sur l’innovation technique. Les spĂ©culateurs ont intĂ©rĂȘt Ă  prĂ©server leur pouvoir d’achat et offrent une force d’opposition aux changements de rĂšgles de consensus. De ce fait, plus il y a d’utilisateurs-spĂ©culateurs, plus la prudence est mise Ă  l’honneur : peu de risques sont pris pour ne pas bouleverser le systĂšme dans son ensemble. Ce conservatisme a clairement des vertus pour assurer la stabilitĂ© du systĂšme (c’est pourquoi les soft forks sont prĂ©fĂ©rĂ©s aux hard forks sur BTC), mais il peut aussi ĂȘtre nĂ©faste s’il est trop excessif. Ainsi, si la communautĂ© est remplie de spĂ©culateurs, c’est-Ă -dire de personnes qui se procurent du bitcoin uniquement pour le revendre plus tard et rĂ©aliser un bĂ©nĂ©fice, alors il n’y a presque personne qui valorise Bitcoin pour son caractĂšre confidentiel ou pour son aspect programmable (essentiel pour dĂ©velopper des solutions de seconde couche dĂ©centralisĂ©es). Dans ce cas, il n’y pas lieu de prendre un risque pour modifier les rĂšgles de consensus pour amĂ©liorer le systĂšme. C’est dans ce cadre que certaines personnes, comme Jameson Lopp, parlent d’« ossification prĂ©maturĂ©e du protocole ».

Jusqu’en 2021, le projet Ă©tait encore considĂ©rĂ© comme expĂ©rimental et incomplet. Le logiciel (Bitcoin Core) Ă©tait ainsi en bĂȘta, les numĂ©ros de versions ayant la forme 0.x.y (0.21.1 par exemple). Des mises Ă  niveau avaient rĂ©guliĂšrement lieu : OP_CHECKLOCKTIMEVERIFY en 2015, OP_CHECKSEQUENCEVERIFY en 2016, SegWit en 2017 et Taproot en 2021. Mais depuis cette derniĂšre mise Ă  niveau, les choses ont changé : le numĂ©ro de version du logiciel se prĂ©sente dĂ©sormais sous la forme x.y (22.0 par exemple), et il ne semble pas y avoir de volontĂ© marquĂ©e de modifier Ă  nouveau les rĂšgles de consensus. Les propositions existantes de modification (SIGHASH_ANYPREVOUT, CISA, OP_CHECKTEMPLATEVERIFY, OP_CAT, Drivechain) peinent Ă  se faire une place en dehors de la sphĂšre des dĂ©veloppeurs, celles-ci n’intĂ©ressant que peu les utilisateurs-spĂ©culateurs, et il semble ainsi possible qu’aucune d’entre elles ne soit adoptĂ©e.

Enfin, chose qui peut sembler paradoxale par rapport au prĂ©cĂ©dent problĂšme, une cinquiĂšme et derniĂšre consĂ©quence de l’avarice est de faciliter l’altĂ©ration des propriĂ©tĂ©s fondamentales du systĂšme, et en particulier de sa rĂ©sistance Ă  la censure. Comme nous l’avons dit, Bitcoin dĂ©pend de l’utilisation qui en est faite, et ne constitue donc pas un « cadre mathĂ©matique exempt de politique et d’erreur humaine » (pour reprendre l’expression de Tyler Winklevoss) qui serait indĂ©pendant des actions des gens. Ainsi, une attitude concentrĂ©e sur le gain spĂ©culatif Ă  court-moyen terme (et non sur le gain de libertĂ©) pourrait amener la communautĂ© Ă  accepter un soft fork de censure, qui interdirait Ă  certaines transactions d’ĂȘtre confirmĂ©es, en vue de se conformer aux rĂ©glementations internationales.

Nous n’en sommes pas encore lĂ  heureusement, mais un haut degrĂ© de corruption peut conduire Ă  ce type de modification. C’est cet esprit d’avarice qui a poussĂ© une bonne partie de la communautĂ© d’Ethereum Ă  faire appliquer des changements pourtant primordiaux dans le protocole : l’EIP-1559 (qui intĂ©grait le brĂ»lage des frais de transaction versĂ©s aux mineurs) et le passage en preuve d’enjeu (qui supprimait le minage et rĂ©duisait le montant d’éthers créés). Le but avouĂ© de cette dĂ©marche n’était pas tant de rĂ©soudre les problĂšmes des frais Ă©levĂ©s et de la consommation Ă©lectrique de la preuve de travail, que de crĂ©er une « monnaie ultrasaine » (« ultrasound money », rĂ©fĂ©rence calembourdesque Ă  la monnaie saine, de l’anglais sound money), qui serait dĂ©flationniste et dont le pouvoir d’achat croitrait en consĂ©quence. Ces changements, qui ont altĂ©rĂ© la sĂ©curitĂ© du systĂšme, n’ont toutefois pas abouti au rĂ©sultat espĂ©rĂ©, les utilisateurs s’étant reportĂ© sur des alternatives (encore moins sĂ»res) comme Solana.

Vers le saylorisme ?

Nous constatons ainsi que la communautĂ© de Bitcoin a fait une place de plus en plus grande Ă  la spĂ©culation et a laissĂ© l’avarice gagner du terrain au cours du temps, au dĂ©triment de son utilisation comme argent liquide Ă©lectronique. Cette culture a modifiĂ© l’image qu’en a le grand public : de monnaie du dark web, le bitcoin est devenu Ă  ses yeux un moyen de gagner de l’argent rapidement. Cette image a renforcĂ© la prĂ©sence des spĂ©culateurs au sein des utilisateurs, ce qui s’est reflĂ©tĂ©e par la centralisation progressive de l’activitĂ© Ă©conomique sur les plateformes de change. Tout cela affecte aussi le systĂšme en lui-mĂȘme, en avantageant la hausse du prix de l’unitĂ© de compte et en empĂȘchant les autres aspects (comme la confidentialitĂ© et la programmabilitĂ©) de se dĂ©velopper.

En particulier, cette Ă©volution a fait Ă©merger une figure majeure au sommet de la communauté : Michael Saylor. ArrivĂ© en 2020, ce dernier a su se construire une audience massive composĂ©e de millions de personnes, et constitue aujourd’hui l’un des relais d’opinion les plus influents. Il voit Bitcoin comme une monnaie de rĂ©serve, devant respecter le cadre rĂ©glementaire dressĂ© par les rĂ©gulateurs financiers et servant avant tout de base au nouveau systĂšme financier (conservation en trĂ©sorerie d’entreprise, adossement des monnaies Ă©tatiques, garantie dans les prĂȘts collatĂ©ralisĂ©s, etc.) – une conception contraire Ă  tous les principes de Bitcoin, et en particulier Ă  la dĂ©sintermĂ©diation.

La communautĂ© de Bitcoin, au lieu de rejeter ses propos comme elle le devrait, l’a accueilli Ă  bras ouvert, lui offrant la possibilitĂ© de rĂ©diger des prĂ©faces, d’apparaitre dans des podcasts et allant jusqu’à l’acclamer lors de confĂ©rences. Pourquoi ? Parce qu’il annonce que le prix du bitcoin va monter Ă©normĂ©ment et parce qu’il joint le geste Ă  la parole en achetant beaucoup de bitcoins avec la sociĂ©tĂ© dont il est PDG, Microstrategy.

La cupiditĂ© nous amĂšne ainsi aujourd’hui Ă  applaudir des gens qui, par leur action dans le monde, s’opposent drastiquement Ă  l’émergence d’une monnaie libre, mais font nĂ©anmoins monter le pouvoir d’achat du bitcoin. C’est le cas de Michael Saylor, mais aussi de Larry Fink (PDG de BlackRock) et de Donald Trump. Il arrivera nĂ©anmoins un moment oĂč le fait de laisser les loups rentrer dans la bergerie commencera Ă  poser des problĂšmes.


  1. Le terme « investissement » est maladroit car la thĂ©saurisation de bitcoins, au mĂȘme titre que la conservation d’or, n’est pas un investissement au sens traditionnel du terme (aucune crĂ©ation de richesse directe associĂ©e). ↩
  2. Pour une analyse plus poussĂ©e de la valorisation initiale du bitcoin, voir la section « L’émergence de la valeur du bitcoin » dans le chapitre 3 de L’ÉlĂ©gance de Bitcoin. ↩
  3. Au sens dawkinien du terme, un mĂšme est un Ă©lĂ©ment culturel reconnaissable reproduit et transmis par l’imitation. ↩
  4. Le marchĂ© haussier est appelĂ© bull market car le taureau (bull) attaque du bas vers le haut avec ses cornes. À l’inverse, l’ours (bear) reprĂ©sente le marchĂ© baissier car il attaque du haut vers le bas avec ses pattes. Le lien fort du symbole du taureau avec la finance est symbolisĂ© par le Taureau de Wall Street, sculpture situĂ©e non loin de la bourse de New York (NYSE). ↩
  5. Cette façon de donner le prix actuel des 10 000 bitcoins de Laszlo ayant servi Ă  acheter les pizzas Ă©tait, au dĂ©but, une blague, mais a depuis Ă©tĂ© pris au sĂ©rieux. Les mĂ©dias s’en donnent rĂ©guliĂšrement Ă  cƓur-joie, comme RTBF qui titrait en dĂ©cembre dernier « Cryptomonnaies : les pizzas qui valaient 1 milliard de dollars ». Ce phĂ©nomĂšne a pour effet de renforcer l’idĂ©e laquelle on ne pourrait pas utiliser ses bitcoins sans le regretter, alors qu’il suffit de les remplacer aprĂšs la dĂ©pense. ↩
  6. « Si le bitcoin continue Ă  prendre de la valeur et que les institutions financiĂšres sont de plus en plus nombreuses Ă  l’utiliser, il deviendra une monnaie de rĂ©serve sur laquelle s’appuieront des banques centrales d’un nouveau genre. » — Saifedean Ammous, The Bitcoin Standard, Wiley, 2018, p. 210 (ma traduction). ↩
  7. Sur la comparaison entre la spĂ©culation sur le bitcoin et la bulle des bulbes de tulipe de 1637, on pourra lire l’excellent ouvrage de Jacques Favier, La Monnaie Ă  pĂ©tales. ↩
❌